
Quando uma seguradora quer encerrar um processo sem assumir o custo real do sinistro, há duas frases que aparecem repetidamente: > «Esse dano já existia antes.» > «Isso é falta de manutenção.»
O que é continente e o que é conteúdo num seguro residencial ou empresarial?
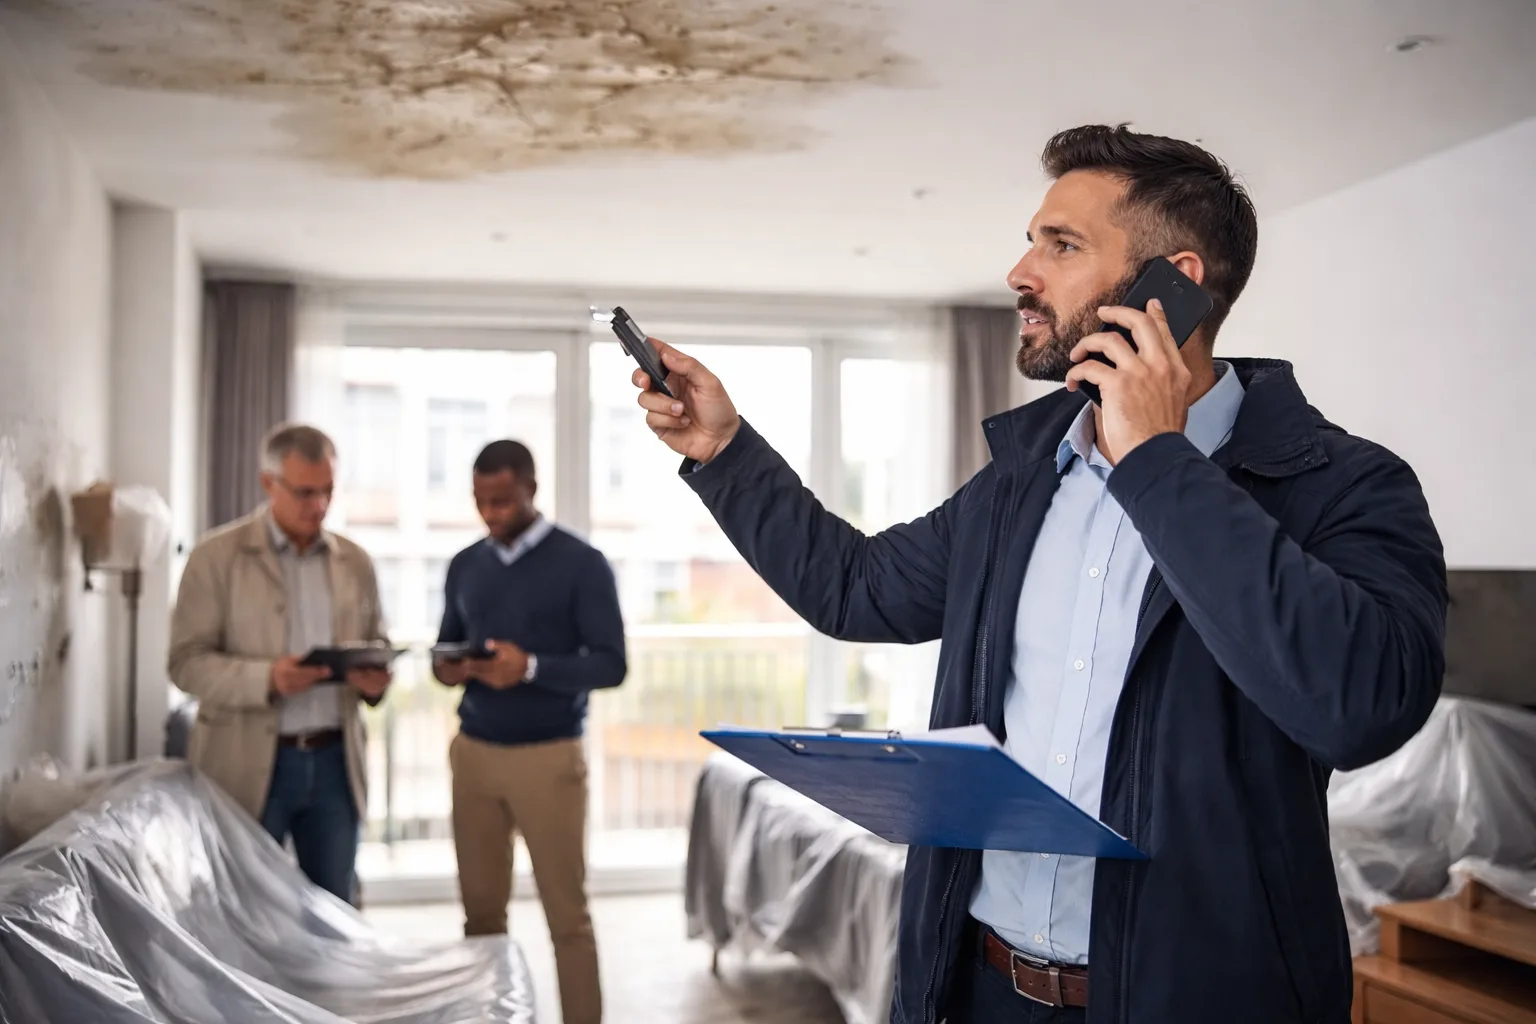
Quando ocorre um sinistro complexo, muitas pessoas pensam que o problema é que o seguro não cobre.
Quando ocorre um sinistro, a maioria das pessoas confia que o perito da seguradora avaliará corretamente os danos.
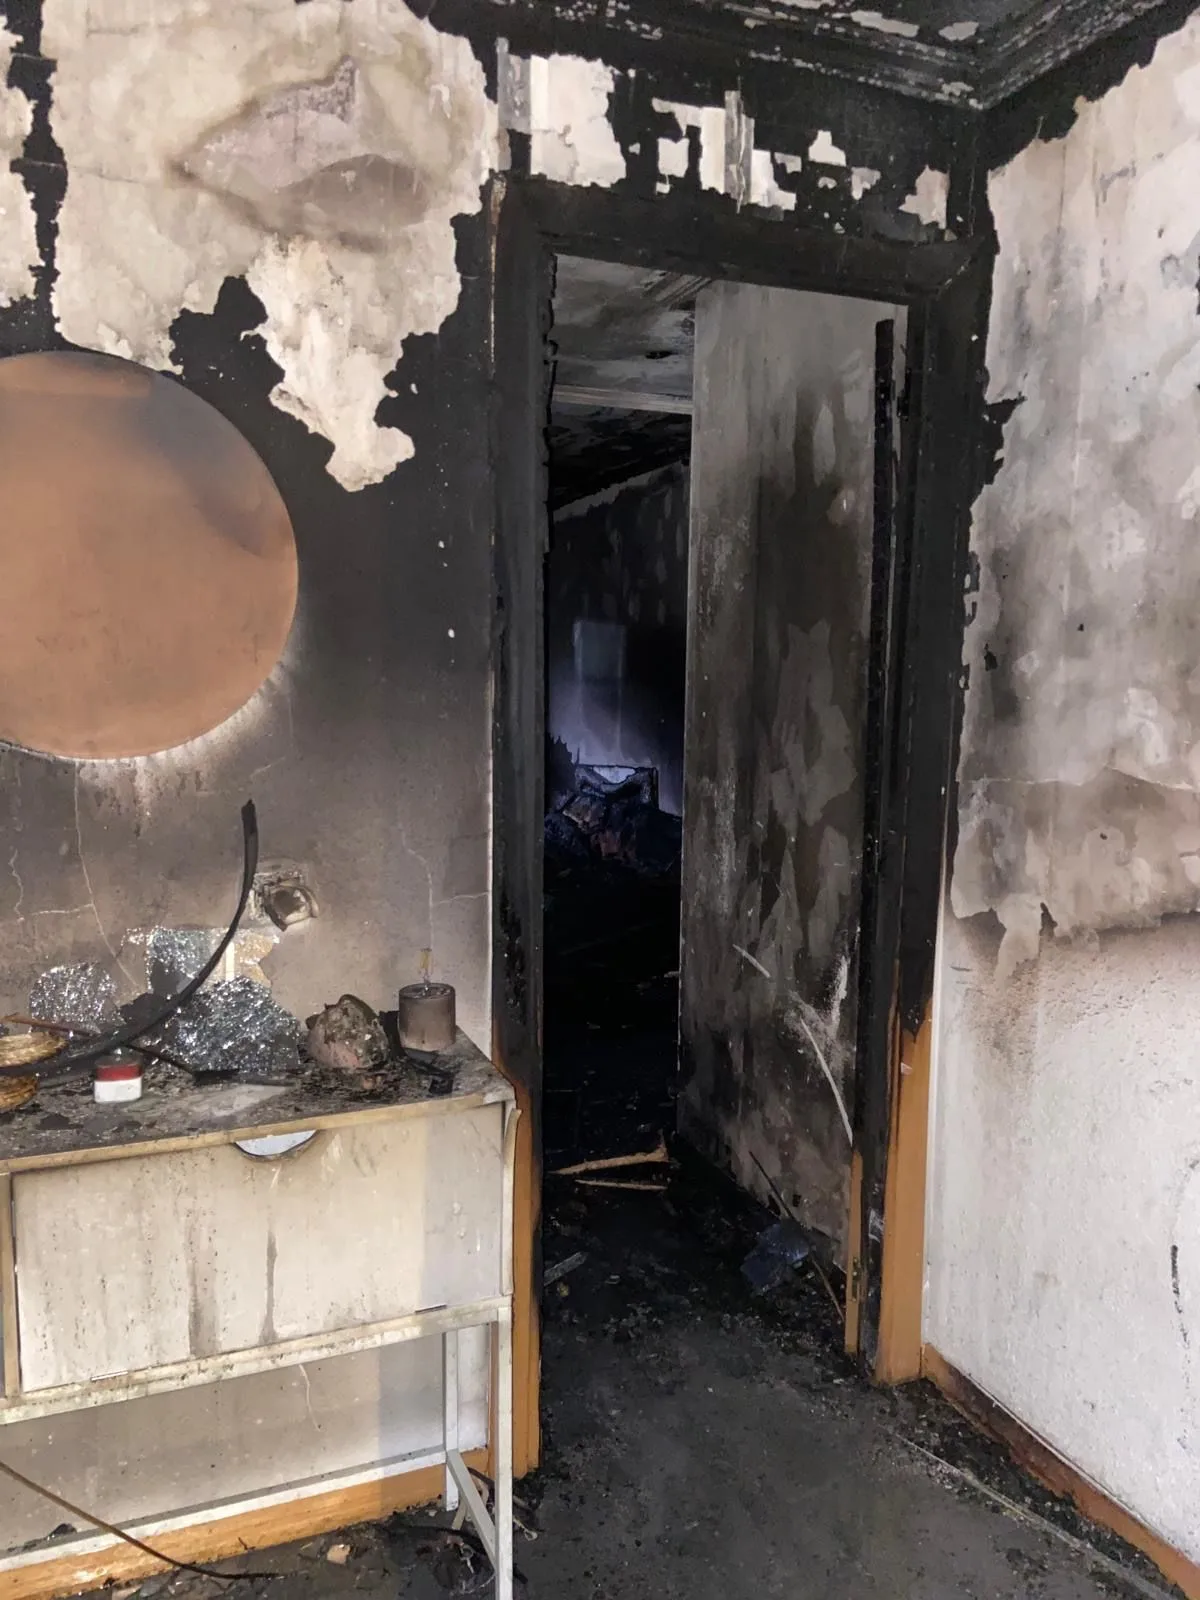
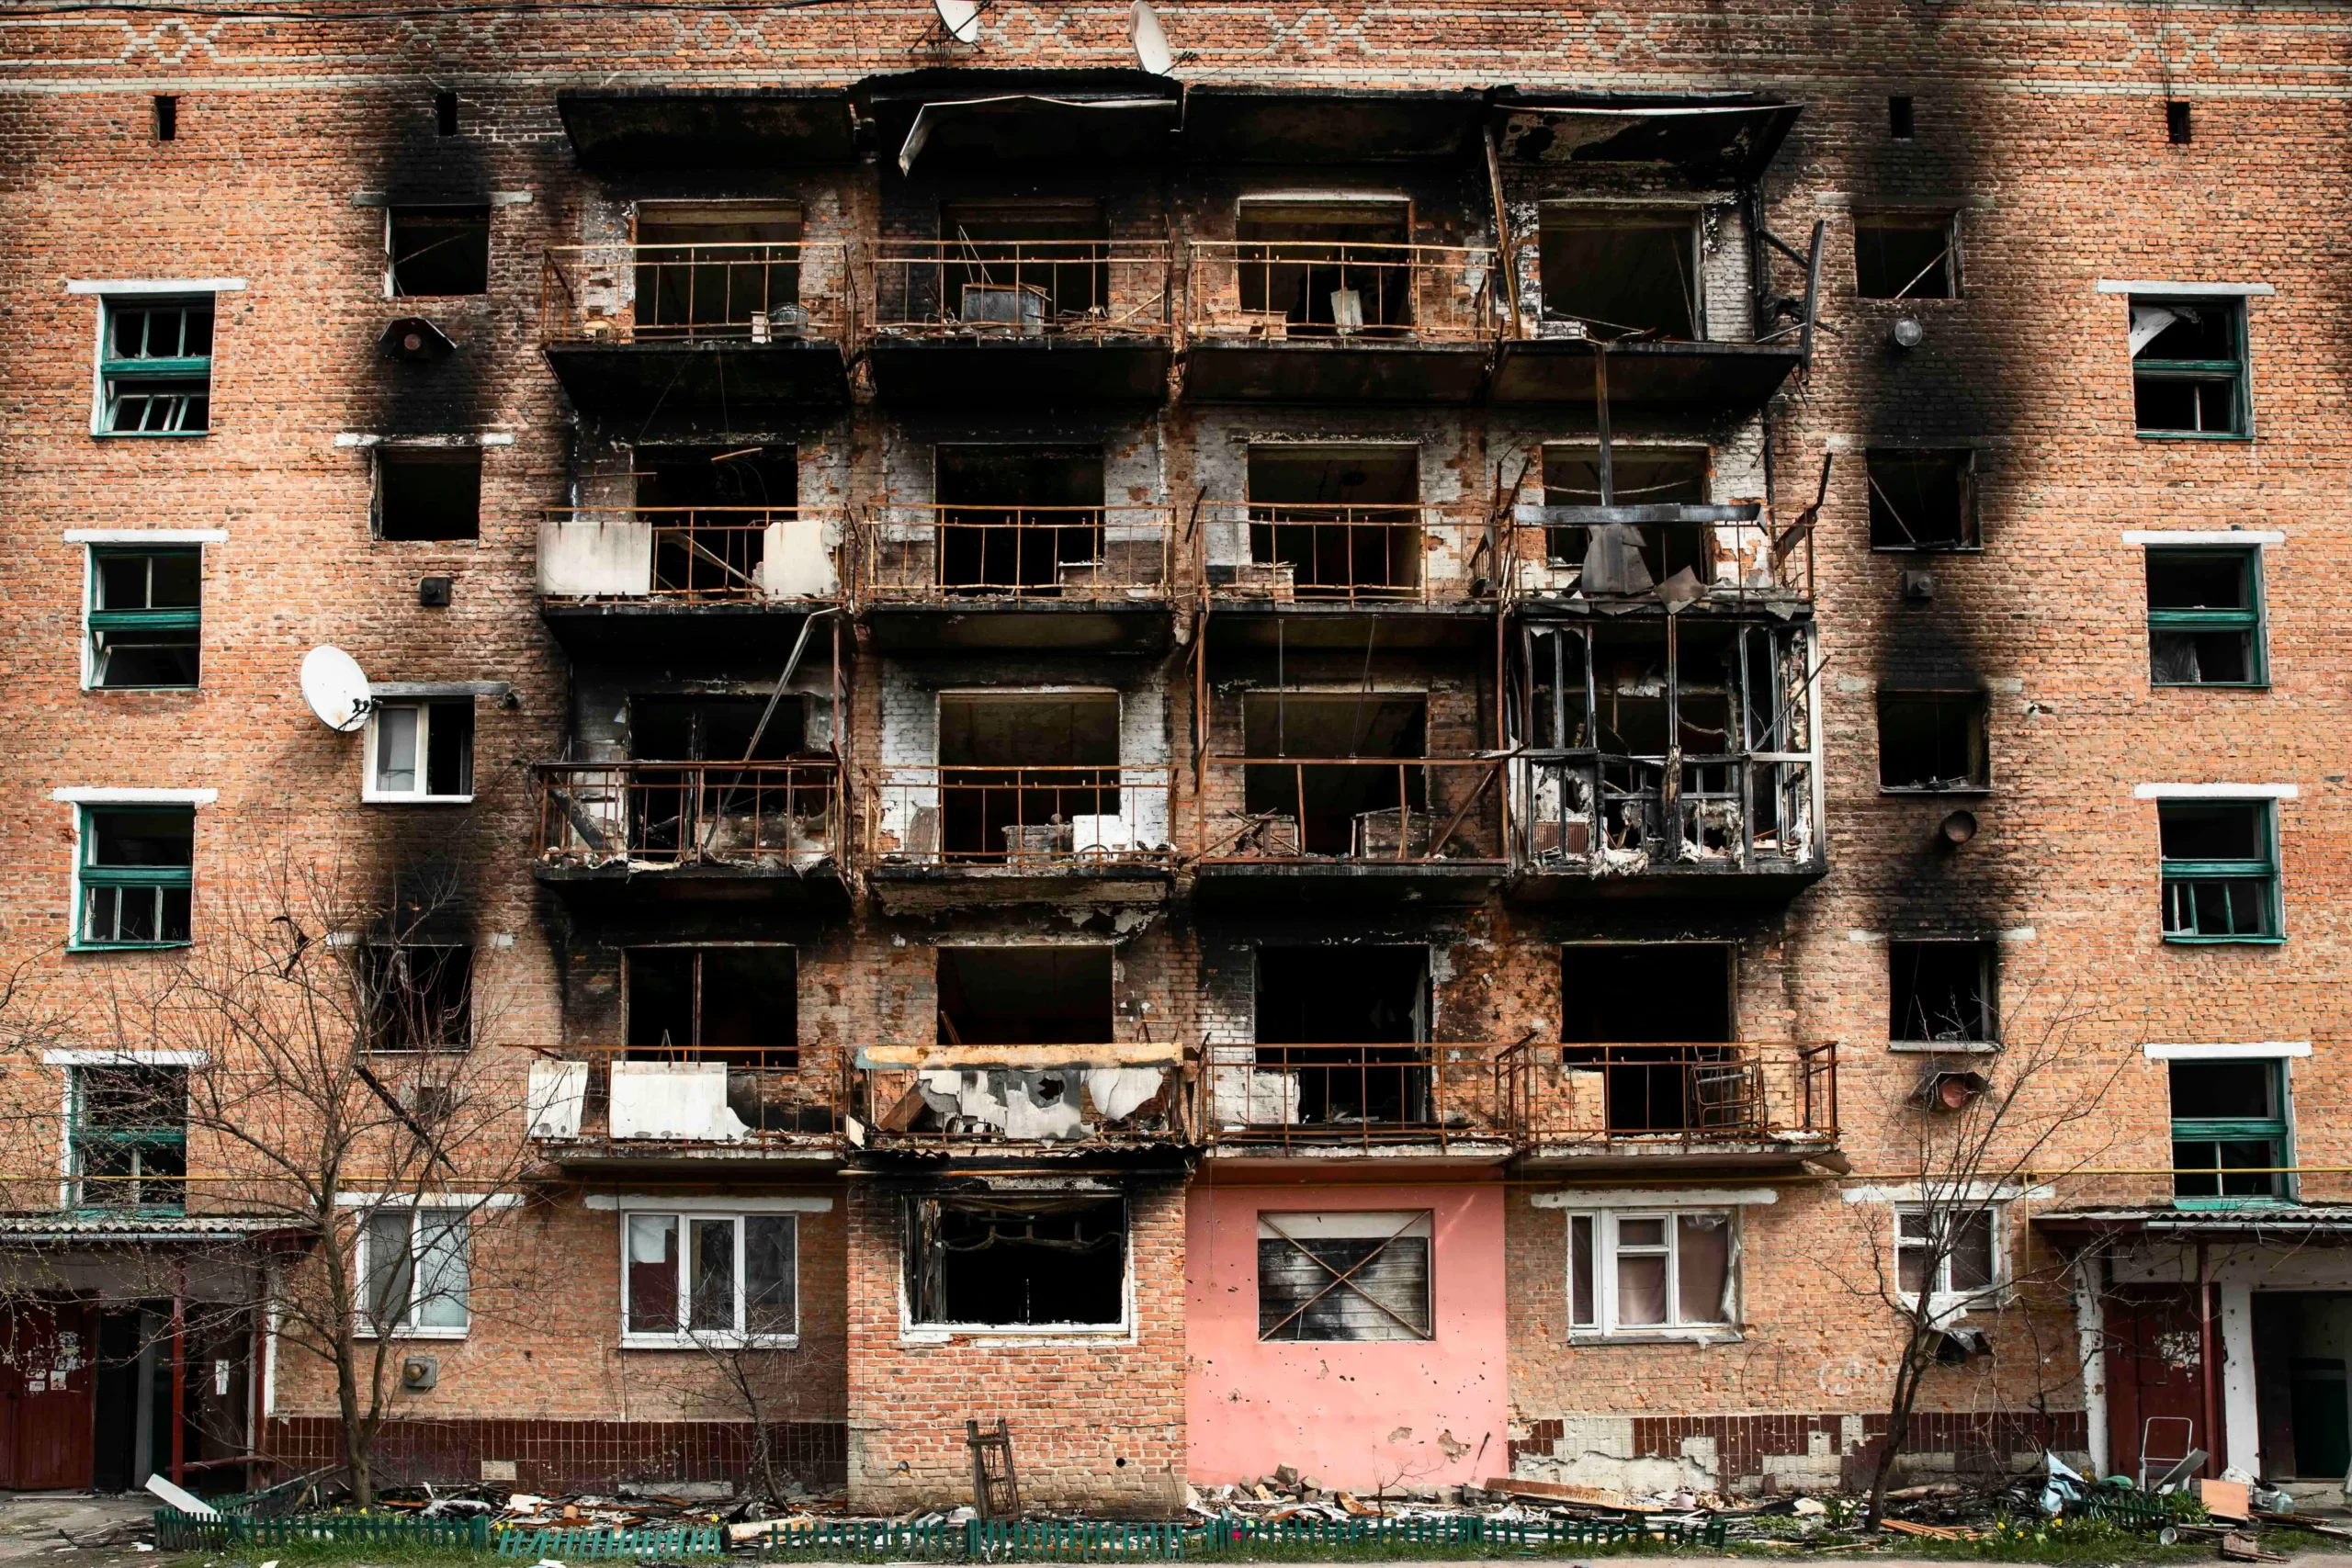
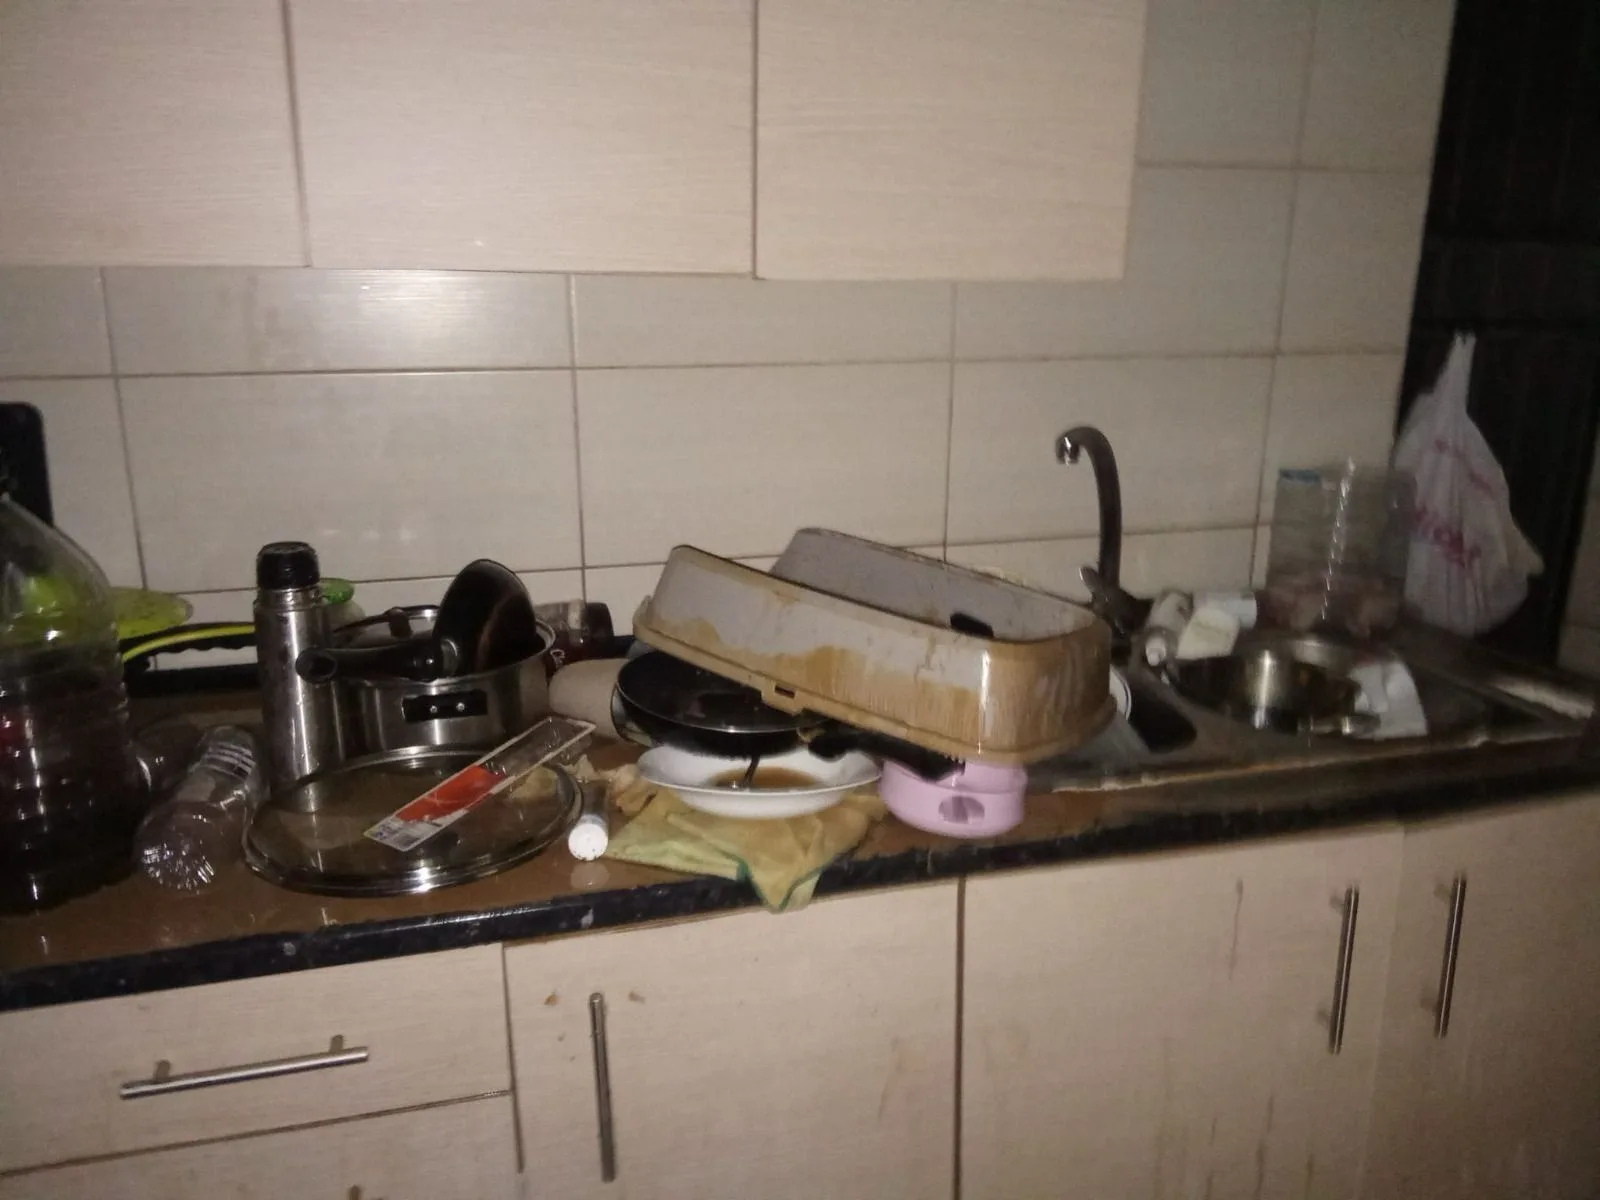
Após um incêndio, muitas indemnizações não cobrem os danos reais. Fumo, água, instalações e itens ocultos geralmente ficam de fora. Explicamos como verificar e reclamar corretamente.
Você protege o seu negócio, paga a apólice anualmente e pensa que, se algo acontecer, estará coberto.
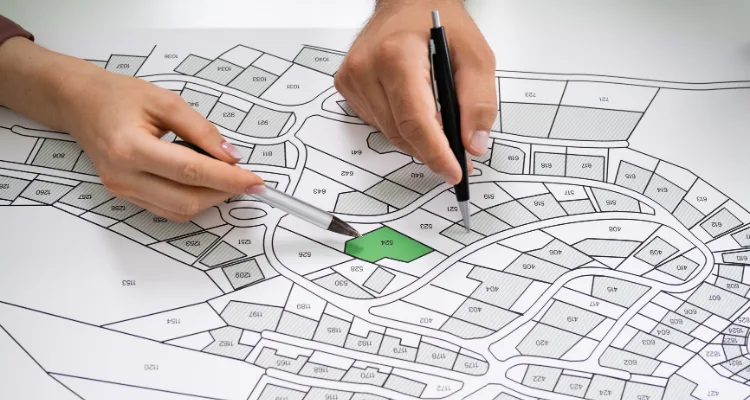
E então você descobre que o seguro não cobre tudo, que a seguradora aplica a temida regra proporcional e que o problema vem de algo tão simples quanto a superfície declarada na apólice.
Quando ocorre um sinistro grave — um incêndio, uma inundação ou uma tempestade — muitas empresas são obrigadas a abrir antes de estarem realmente operacionais.
Um sinistro num negócio não é apenas um problema material.
E lá dentro, muito mais do que paredes e tetos: máquinas, móveis, computadores, ferramentas, produtos, estoque.