
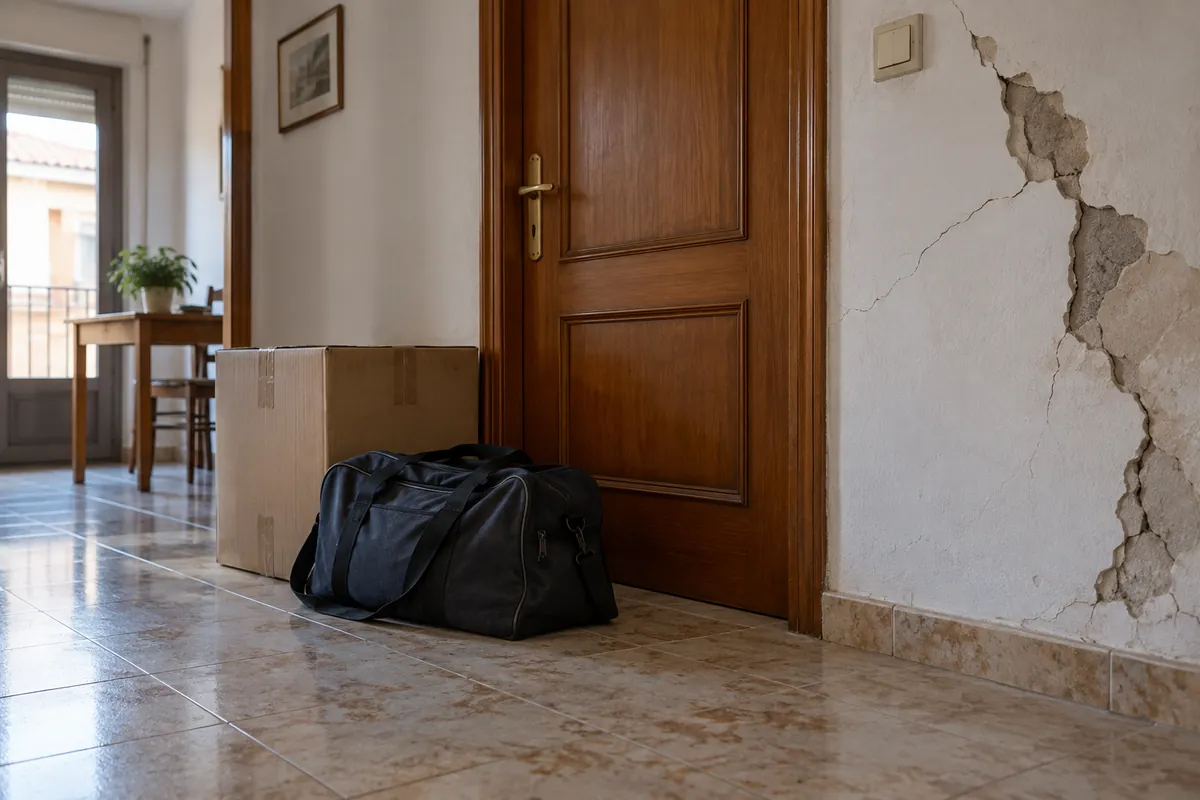
La indemnización por reparar no explica necesariamente qué se ha reconocido por alojamiento. Revisamos la póliza vigente, el motivo del desalojo y los periodos pagados para estudiar qué sigue pendiente.
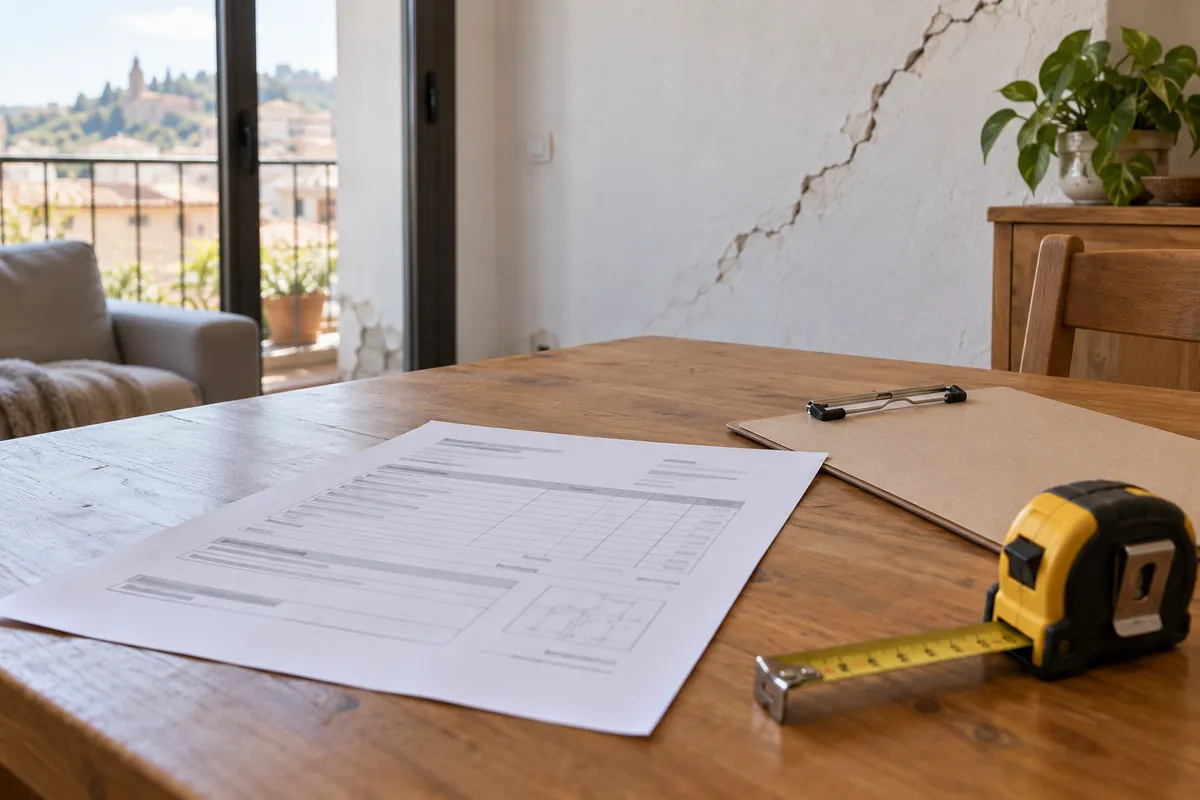
¿El perito no viene, tu expediente sigue parado o lo que has cobrado no alcanza para reparar los daños del terremoto en Granada? En MataSeguros aportamos nuestra experiencia con el Consorcio para revisar la valoración y reclamar las diferencias que podamos justificar. Si no conseguimos incrementar tu indemnización, no cobramos honorarios.
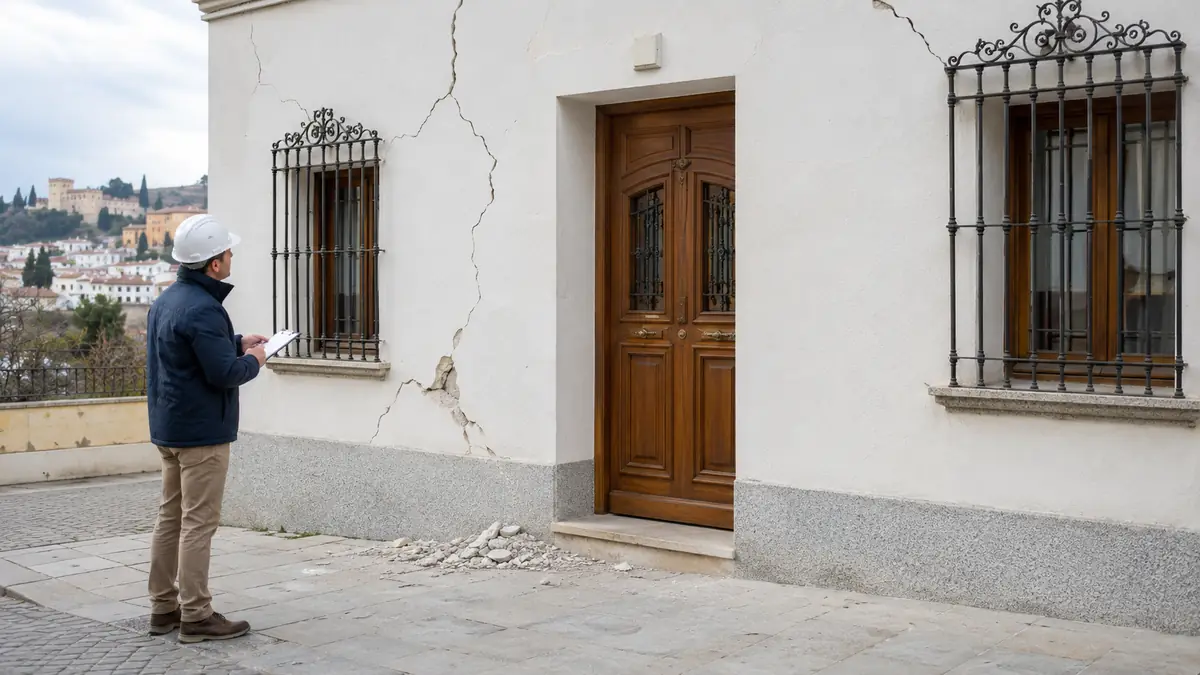
Una grieta nueva después del terremoto no debería despacharse con un “es solo estética”. Te explicamos qué documentar, qué revisar en la valoración del Consorcio y cómo actuar si faltan daños.
Quando ocorre uma inundação grave, uma DANA ou um fenómeno natural de grande impacto, muitas pessoas descobrem que não é a sua seguradora habitual que gere a indemnização, mas sim o Consórcio de
Quando ocorre um desastre natural de grande magnitude — uma tempestade tropical, um terramoto ou uma erupção vulcânica — surge sempre a mesma pergunta: isto é coberto pelo meu seguro ou pelo Consórcio de Seguros?
Processos bloqueados, peritos que não respondem e meses de silêncio da seguradora ou do Consórcio: por que isso acontece e o que o segurado pode fazer para desbloquear o pedido de indenização.
Quando ocorre um sinistro e a seguradora aceita a cobertura, a maioria dos segurados presume que a indenização chegará "na hora certa".
Quando uma seguradora recusa um pedido de indemnização, a mensagem costuma ser clara e aparentemente definitiva: «Não está coberto», «não é aplicável», «a apólice não o contempla».
Você protege o seu negócio, paga a apólice anualmente e pensa que, se algo acontecer, estará coberto.
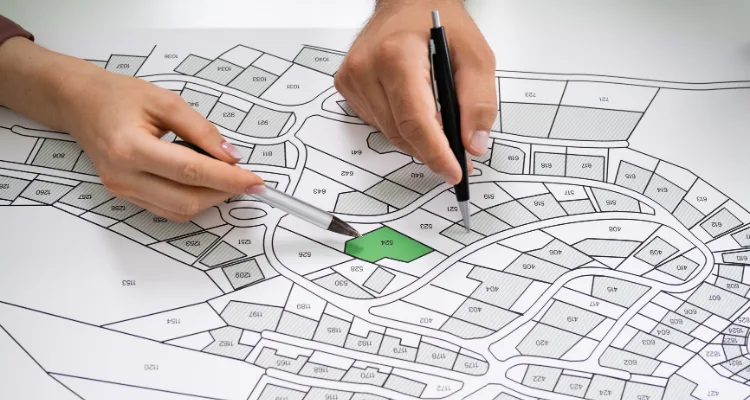
E então você descobre que o seguro não cobre tudo, que a seguradora aplica a temida regra proporcional e que o problema vem de algo tão simples quanto a superfície declarada na apólice.