
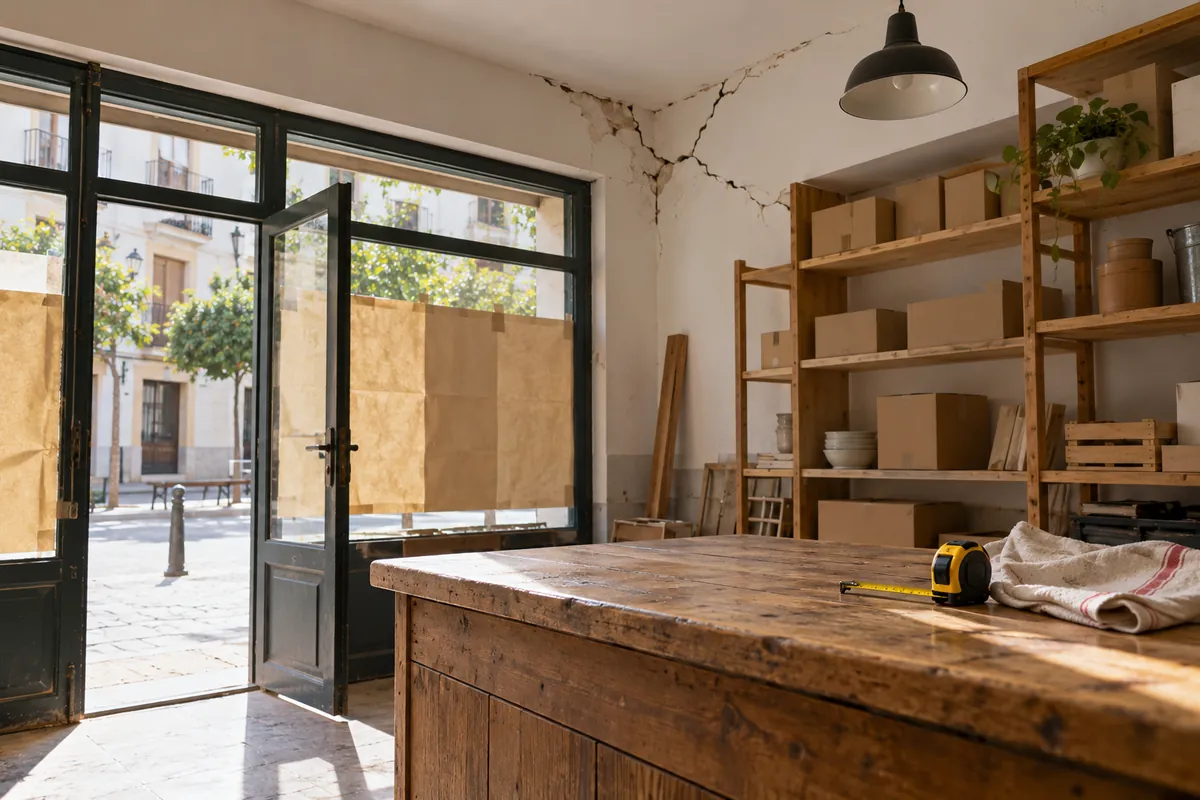
Has vuelto a abrir el negocio, pero todavía no puedes trabajar como antes. Hay una zona cerrada, falta una máquina o solo puedes atender parte de las citas. La reparación está en marcha y los ingresos siguen por debajo de lo habitual. Si la valoración se centra en las grietas y los materiales, esa pérdida de actividad puede quedar sin estudiar.
La fecha de reapertura es un dato importante, pero no cuenta toda la historia. En MataSeguros revisamos qué daños siguen limitando el negocio, qué cobertura existe y qué documentación permite explicar la diferencia. Abrir la puerta y recuperar la capacidad normal de trabajo pueden suceder en fechas distintas.
Daños materiales y pérdida de beneficios son dos revisiones distintas
Los terremotos del área metropolitana de Granada de agosto de 2026 pueden haber afectado al local, a sus instalaciones o a los bienes de la actividad. En la reclamación interesa separar el coste de reparar esos elementos de la pérdida económica derivada de no poder utilizarlos.
El Consorcio exige que la pérdida de beneficios esté cubierta en la póliza y derive de daños directos en bienes asegurados que sean propiedad o estén a disposición del asegurado. También remite a las condiciones y periodos de la póliza ordinaria para determinar la indemnización. No basta con haber vendido menos después del terremoto.
Si tu negocio está en Granada capital, Armilla, Ogíjares, La Zubia o Las Gabias, empieza por localizar la póliza vigente y la comunicación del siniestro. El estudio se hace sobre el establecimiento y su actividad concreta, no sobre una caída general de ventas en el municipio.
Reabrir parcialmente no equivale a recuperar la actividad
Una peluquería puede abrir con menos puestos; una clínica, con una sala inutilizada; un taller, sin un equipo necesario. Estos son ejemplos explicativos, no resultados de expedientes granadinos. Lo importante es describir qué capacidad se ha perdido y qué daño material la está limitando.
En la experiencia que venimos trabajando con negocios afectados, conviene distinguir el cierre total, la reapertura parcial y la recuperación efectiva. Si se utiliza una sola fecha para todo, puede perderse información sobre un tramo en el que ya había ingresos, pero seguían existiendo restricciones.
Para ampliar este enfoque puedes consultar nuestra guía de apertura parcial y pérdida de beneficios. Este artículo aplica la revisión a una consulta por daños sísmicos en Granada, sin sustituir lo que dice la póliza.
Qué limita hoy tu negocio
Describe el elemento pendiente y su función. «Falta reparar el local» es demasiado amplio si el problema es una instalación eléctrica, un acceso o una habitación concreta. Fotografías, informes y presupuestos pueden ayudar a explicar por qué esa parte impide atender con normalidad.
Si una máquina necesita reparación o sustitución, conserva la identificación, el informe técnico y las fechas de gestión. Si el local depende de trabajos comunitarios, identifica la intervención y el estado de la obra. Hay que poder relacionar la restricción de actividad con el daño del siniestro.
No toda limitación posterior se debe al terremoto. Separar averías anteriores, decisiones de reforma y mejoras voluntarias evita que conceptos distintos debiliten la explicación del periodo reclamado.
La facturación perdida no es, por sí sola, la indemnización
Una comparación de ingresos sirve para detectar una diferencia, pero no termina el cálculo. Hay que estudiar cómo define la póliza la pérdida, qué gastos continuaron, cuáles se redujeron y qué circunstancias influyeron en la actividad. El importe de ventas que falta no debe presentarse directamente como cantidad a cobrar.
Reúne registros comparables: facturación, contabilidad, gastos y actividad de periodos anteriores. Si existe estacionalidad, cambios de horarios o variaciones ajenas al siniestro, indícalos. El cálculo debe poder explicarse a partir de datos que el negocio realmente conserva.
Una reapertura parcial puede incluir ingresos que deban tenerse en cuenta. También puede haber gastos adicionales para mantener el servicio. Estos últimos requieren revisar su cobertura y justificación; no conviene sumarlos automáticamente a la pérdida de beneficios.
La documentación que permite reconstruir el periodo
Ordena las fechas del daño, cierre, visitas, presupuestos, pedidos de equipos y reparaciones. Añade cuándo se pudo volver a utilizar cada zona o instalación. Si todavía está pendiente, guarda las comunicaciones que expliquen su situación actual.
Para un negocio con citas o pedidos, los registros de cancelaciones y de capacidad pueden ayudar a describir lo ocurrido. Deben manejarse sin exponer datos personales de pacientes o clientes en el contenido público. Para una actividad con producción, pueden resultar relevantes los registros de trabajo y las limitaciones del equipo.
No necesitas llegar a la consulta con todo convertido en un informe. Indica qué documentos existen y quién los conserva: gestoría, proveedor, técnico o administrador. A partir de ahí se puede precisar qué hace falta para estudiar el perjuicio.
Si ya has cobrado por el local o por el contenido
Hay que identificar a qué corresponde cada pago. La reparación del inmueble, la maquinaria y la pérdida de beneficios no deberían mezclarse en una cifra que nadie sabe desglosar. Si la oferta es global, esa falta de detalle es uno de los puntos que tendremos que aclarar.
Una cuestión práctica que estamos revisando estas semanas es la clasificación de bienes e instalaciones. No todas las pólizas sitúan los mismos elementos en continente o contenido. La definición contratada, los límites y la valoración recibida pueden cambiar la comparación; no basta con copiar una lista de otra reclamación.
Si el presupuesto de reparación también se queda corto, consulta cómo revisar una indemnización insuficiente del Consorcio en Granada. La revisión económica del negocio debe coordinarse con la de los daños que originan la paralización.
Perguntas frequentes
¿Puedo consultar aunque todavía no haya venido el perito?
Sí. Indica cuándo comunicaste el daño, qué actividad está limitada y qué documentación tienes. La primera revisión sirve para situar el expediente. No permite prometer una cantidad antes de conocer cobertura, daños y datos económicos.
¿Si no contraté pérdida de beneficios puedo reclamar igualmente ese dinero?
No debe darse por cubierta una garantía que no existe. Hay que revisar la póliza completa y cualquier cláusula aplicable. El daño material puede tener su propia revisión, pero no sustituye la cobertura necesaria para el perjuicio económico.
¿Puedo reclamar todos los meses hasta que los ingresos vuelvan a ser iguales?
No automáticamente. Interesan los periodos contratados, la duración de las restricciones atribuibles al daño y el cálculo económico. La actividad puede cambiar por otros motivos. Cada tramo debe sostenerse con una explicación y documentación suficientes.
Si has abierto, pero sigues trabajando a medias, revisemos lo pendiente
Cuéntanos qué negocio tienes en Granada, qué daño te impide funcionar con normalidad y qué ha valorado el Consorcio hasta ahora. Nuestra experiencia con reclamaciones de negocios y con el trato al Consorcio nos permite identificar qué información falta para estudiar la diferencia.
Solicita la revisión de los daños y de la pérdida de actividad. Trabajamos con honorarios a éxito según las condiciones acordadas para tu expediente. Si no conseguimos incrementar la indemnización, no cobramos honorarios.
Comentários encerrados