
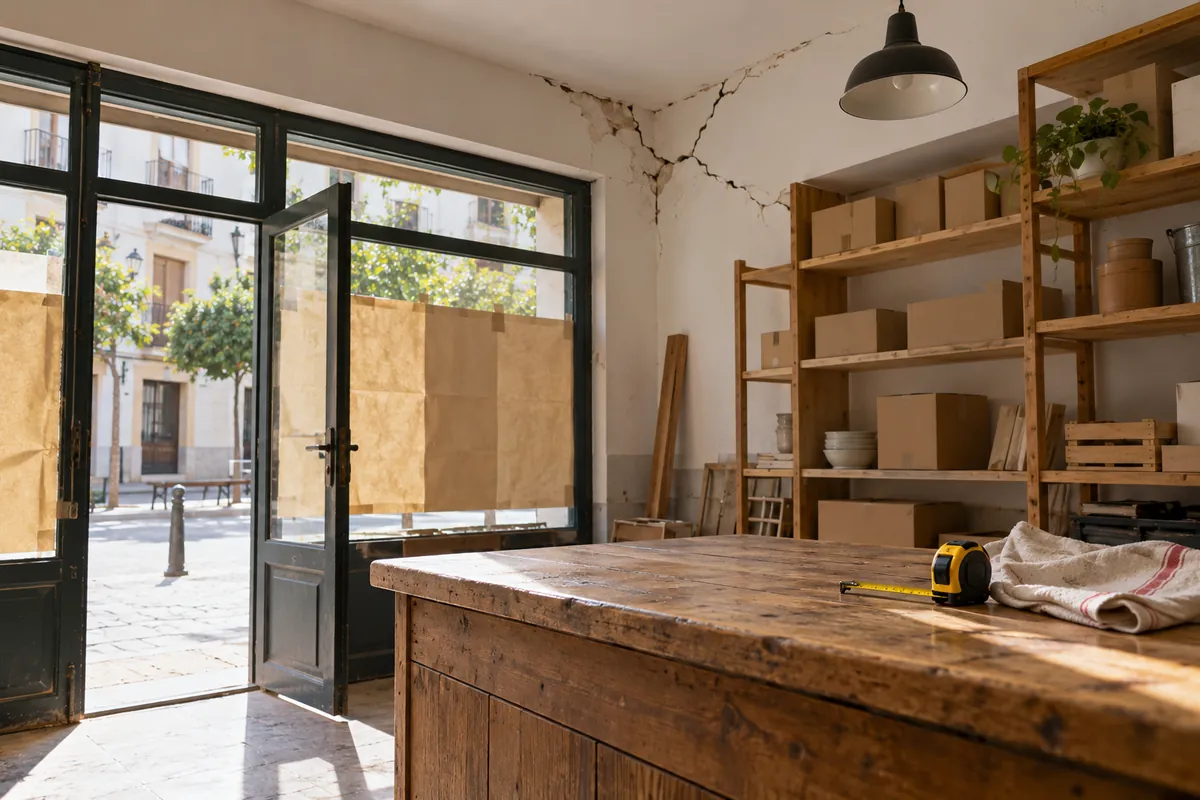
Abrir la puerta y recuperar la actividad no siempre ocurren a la vez. Explicamos qué revisar cuando siguen faltando zonas, instalaciones o equipos y cómo estudiar la pérdida de beneficios sin confundirla con ventas perdidas.
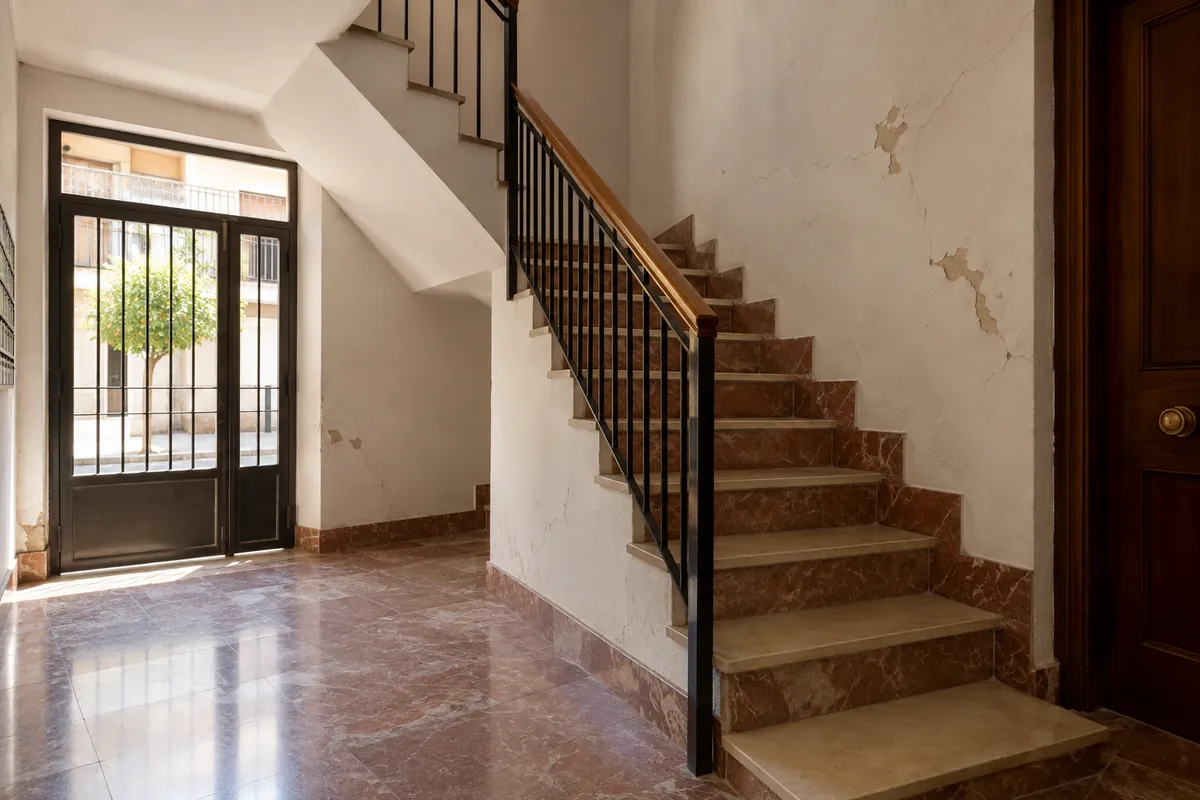
Tras los terremotos de Granada, una comunidad puede seguir con grietas en fachadas, escaleras y zonas comunes aunque el Consorcio ya haya pagado. Revisamos qué daños se han valorado, cuáles siguen pendientes y cómo encajan con los de cada vivienda. Aportamos nuestra experiencia con el Consorcio para reclamar diferencias justificadas. Si no conseguimos incrementar la indemnización, no cobramos honorarios.
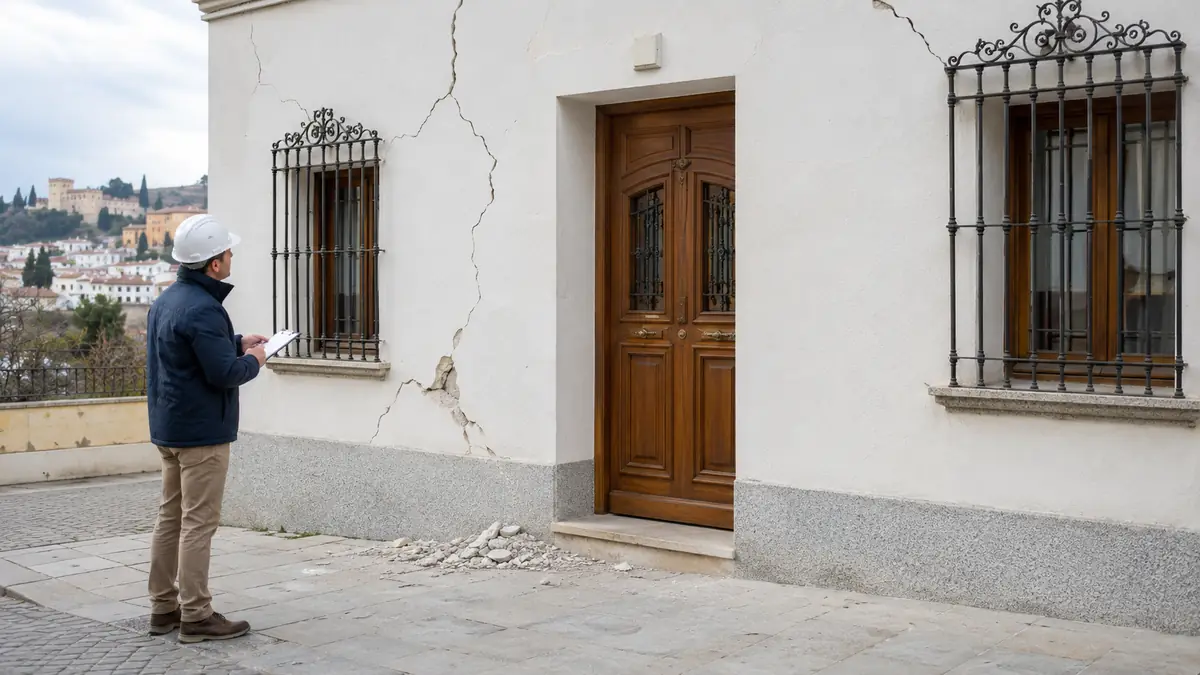
Una grieta nueva después del terremoto no debería despacharse con un “es solo estética”. Te explicamos qué documentar, qué revisar en la valoración del Consorcio y cómo actuar si faltan daños.
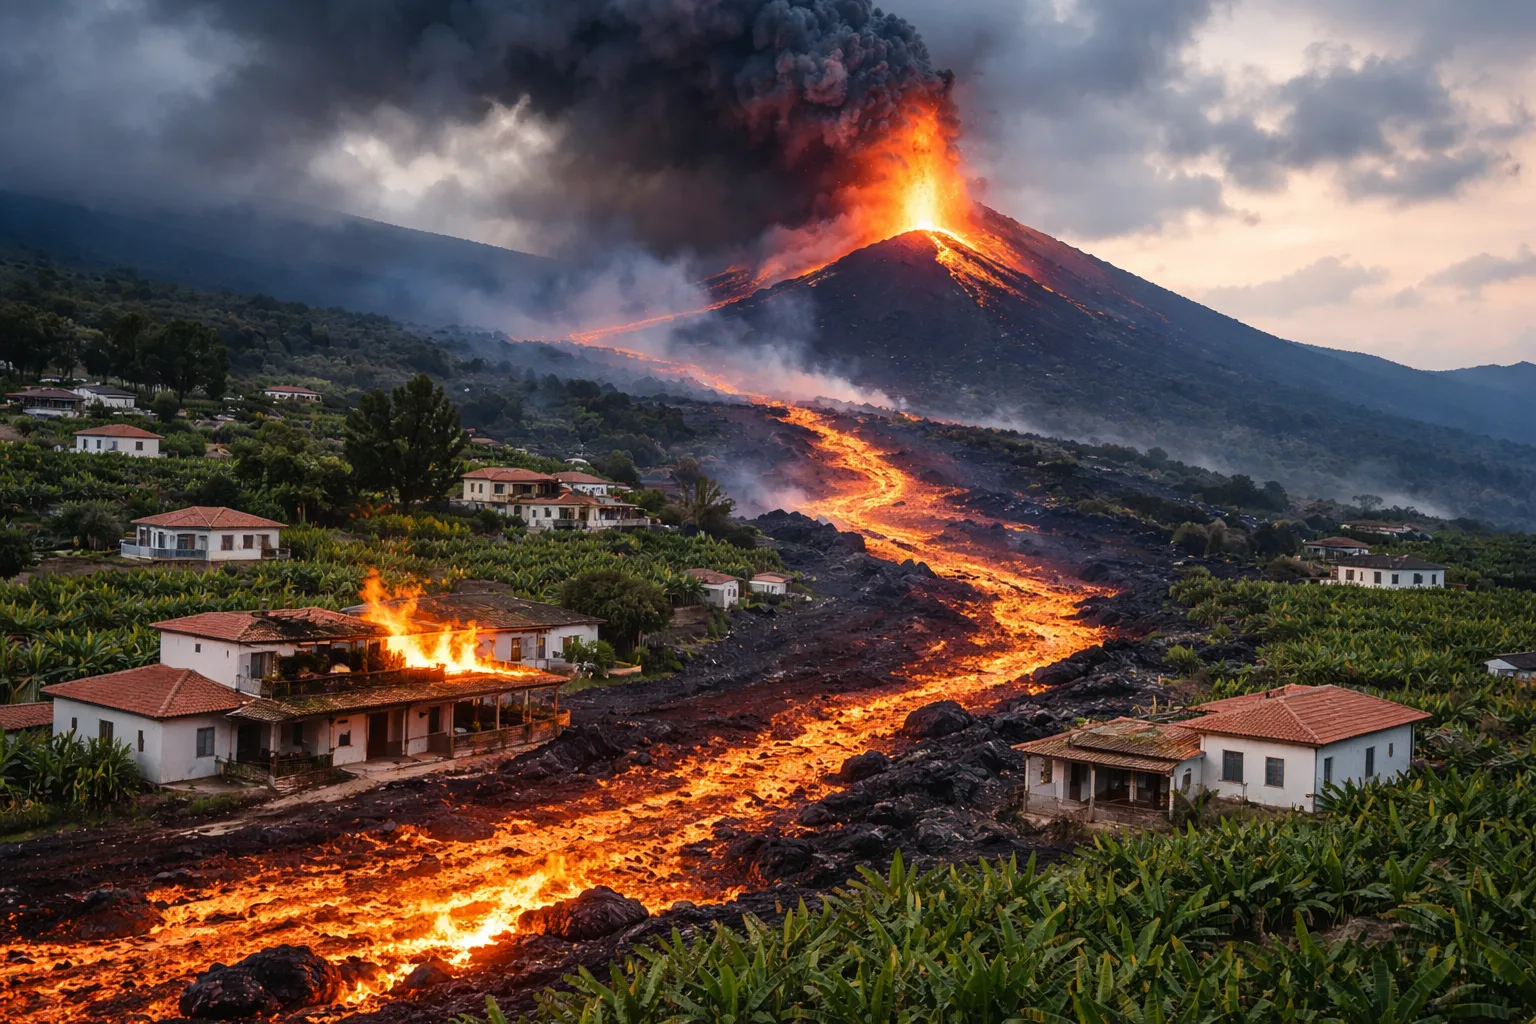
Quando ocorre um desastre natural de grande magnitude — uma tempestade tropical, um terramoto ou uma erupção vulcânica — surge sempre a mesma pergunta: isto é coberto pelo meu seguro ou pelo Consórcio de Seguros?
Processos bloqueados, peritos que não respondem e meses de silêncio da seguradora ou do Consórcio: por que isso acontece e o que o segurado pode fazer para desbloquear o pedido de indenização.
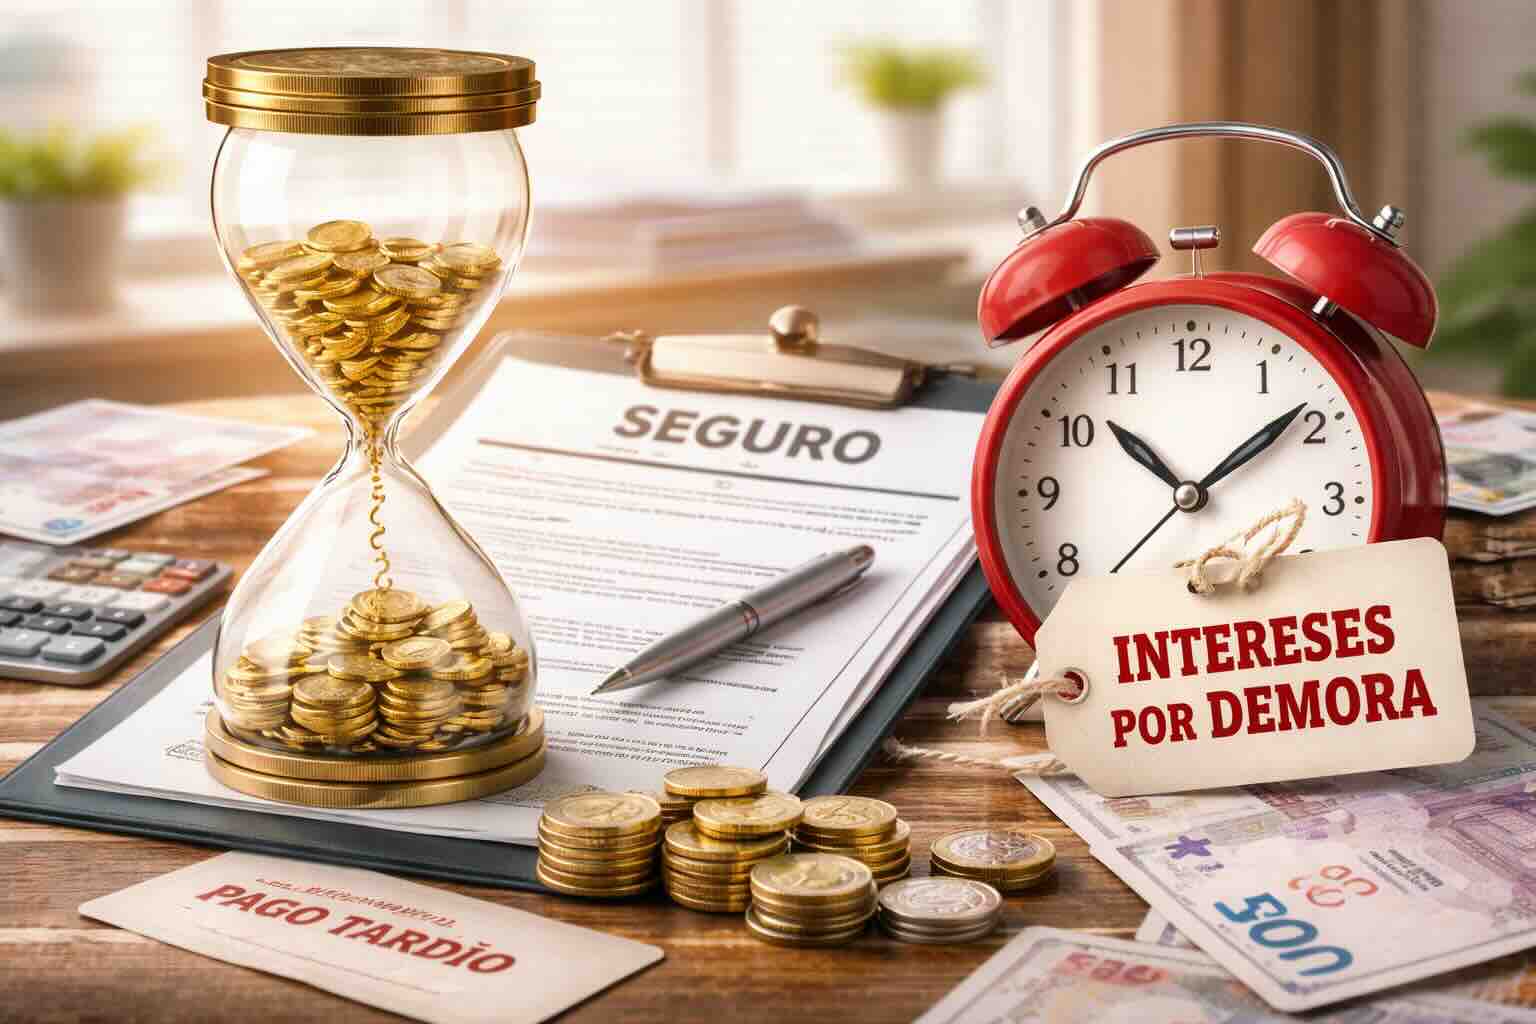
Quando ocorre um sinistro e a seguradora aceita a cobertura, a maioria dos segurados presume que a indenização chegará "na hora certa".
E então você descobre que o seguro não cobre tudo, que a seguradora aplica a temida regra proporcional e que o problema vem de algo tão simples quanto a superfície declarada na apólice.
Introdução Quando ocorre um sinistro numa comunidade de proprietários — uma tempestade, uma inundação ou um incêndio — muitos proprietários descobrem que não têm a certeza do que o seguro realmente cobre.
Uma infiltração na parede, um cano partido, o teto da casa de banho do vizinho a ceder...
Contrata um seguro, paga os prémios e pensa que, aconteça o que acontecer, estará coberto.