
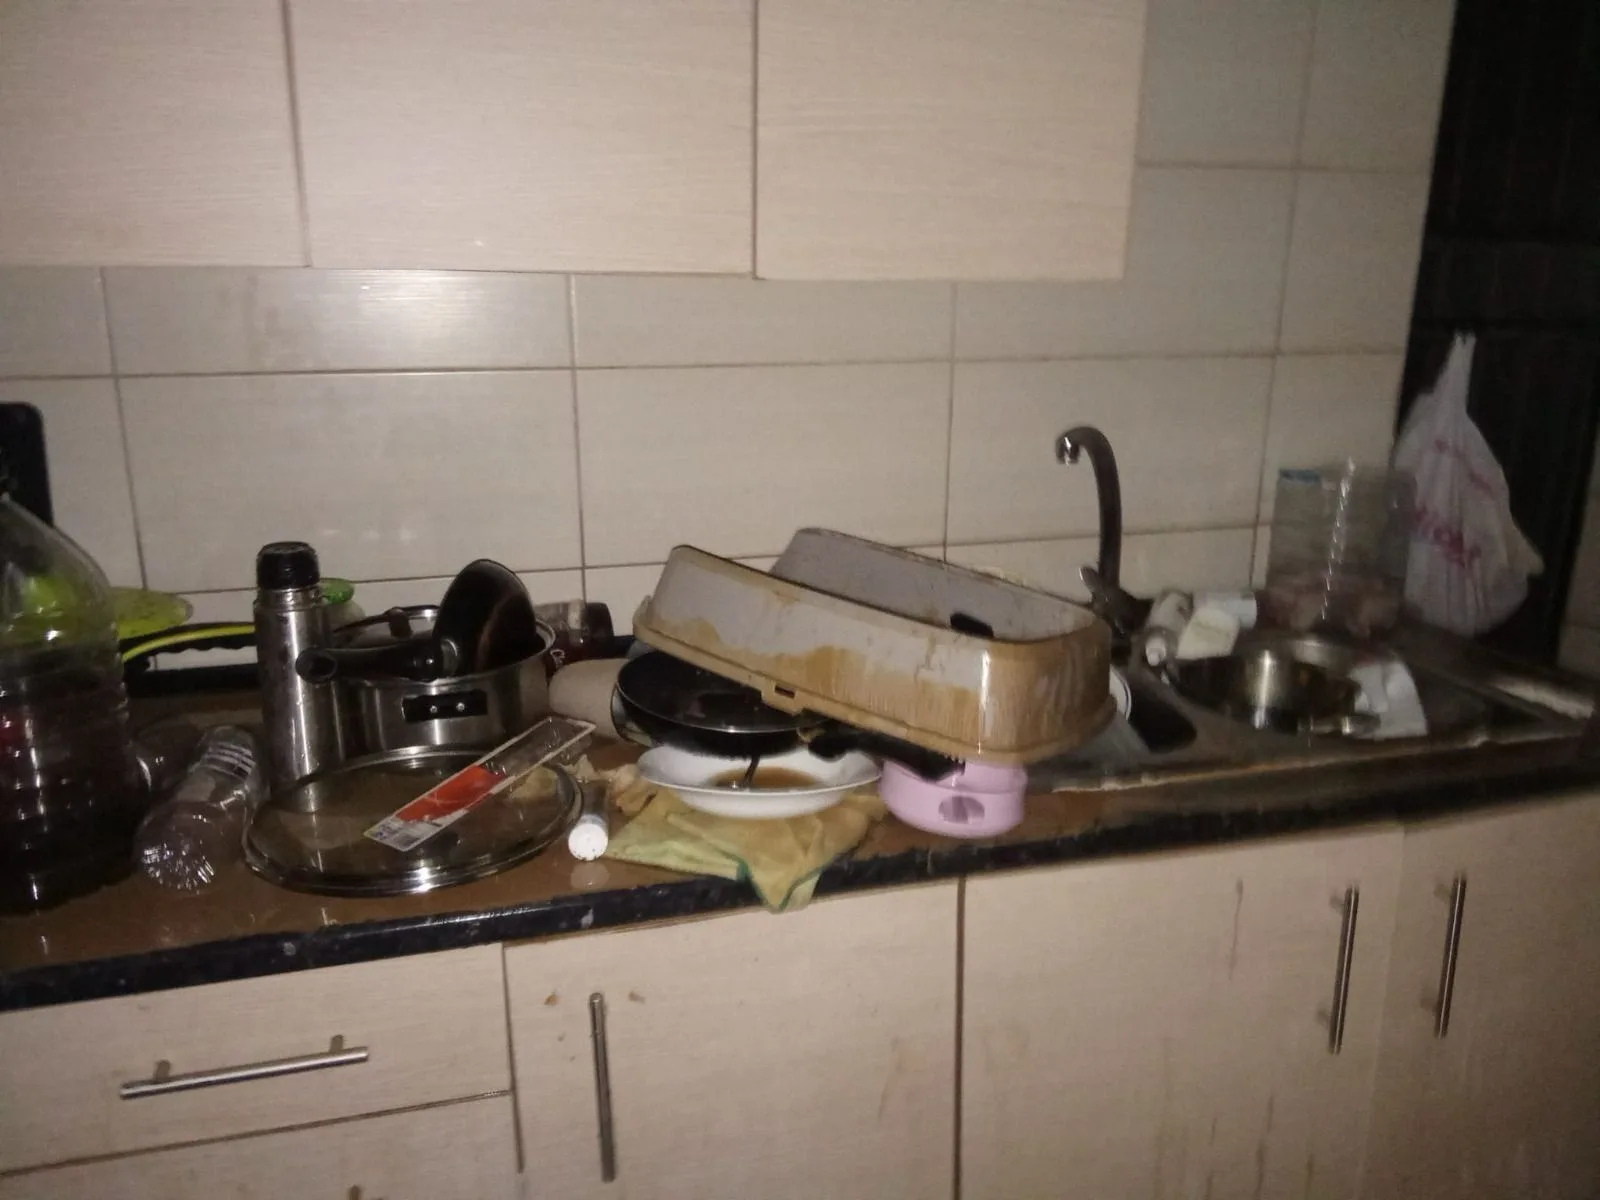
Cuando una aseguradora quiere cerrar un expediente sin asumir el coste real del siniestro, hay dos frases que aparecen una y otra vez: > "Ese daño ya existía antes." > "Eso es falta de mantenimiento."
¿Qué es continente y qué es contenido en un seguro de hogar o negocio?
Cuando ocurre un siniestro complejo, muchas personas piensan que el problema es que el seguro no cubre.
Cuando ocurre un siniestro, la mayoría de personas confía en que el perito de la aseguradora valorará correctamente los daños.
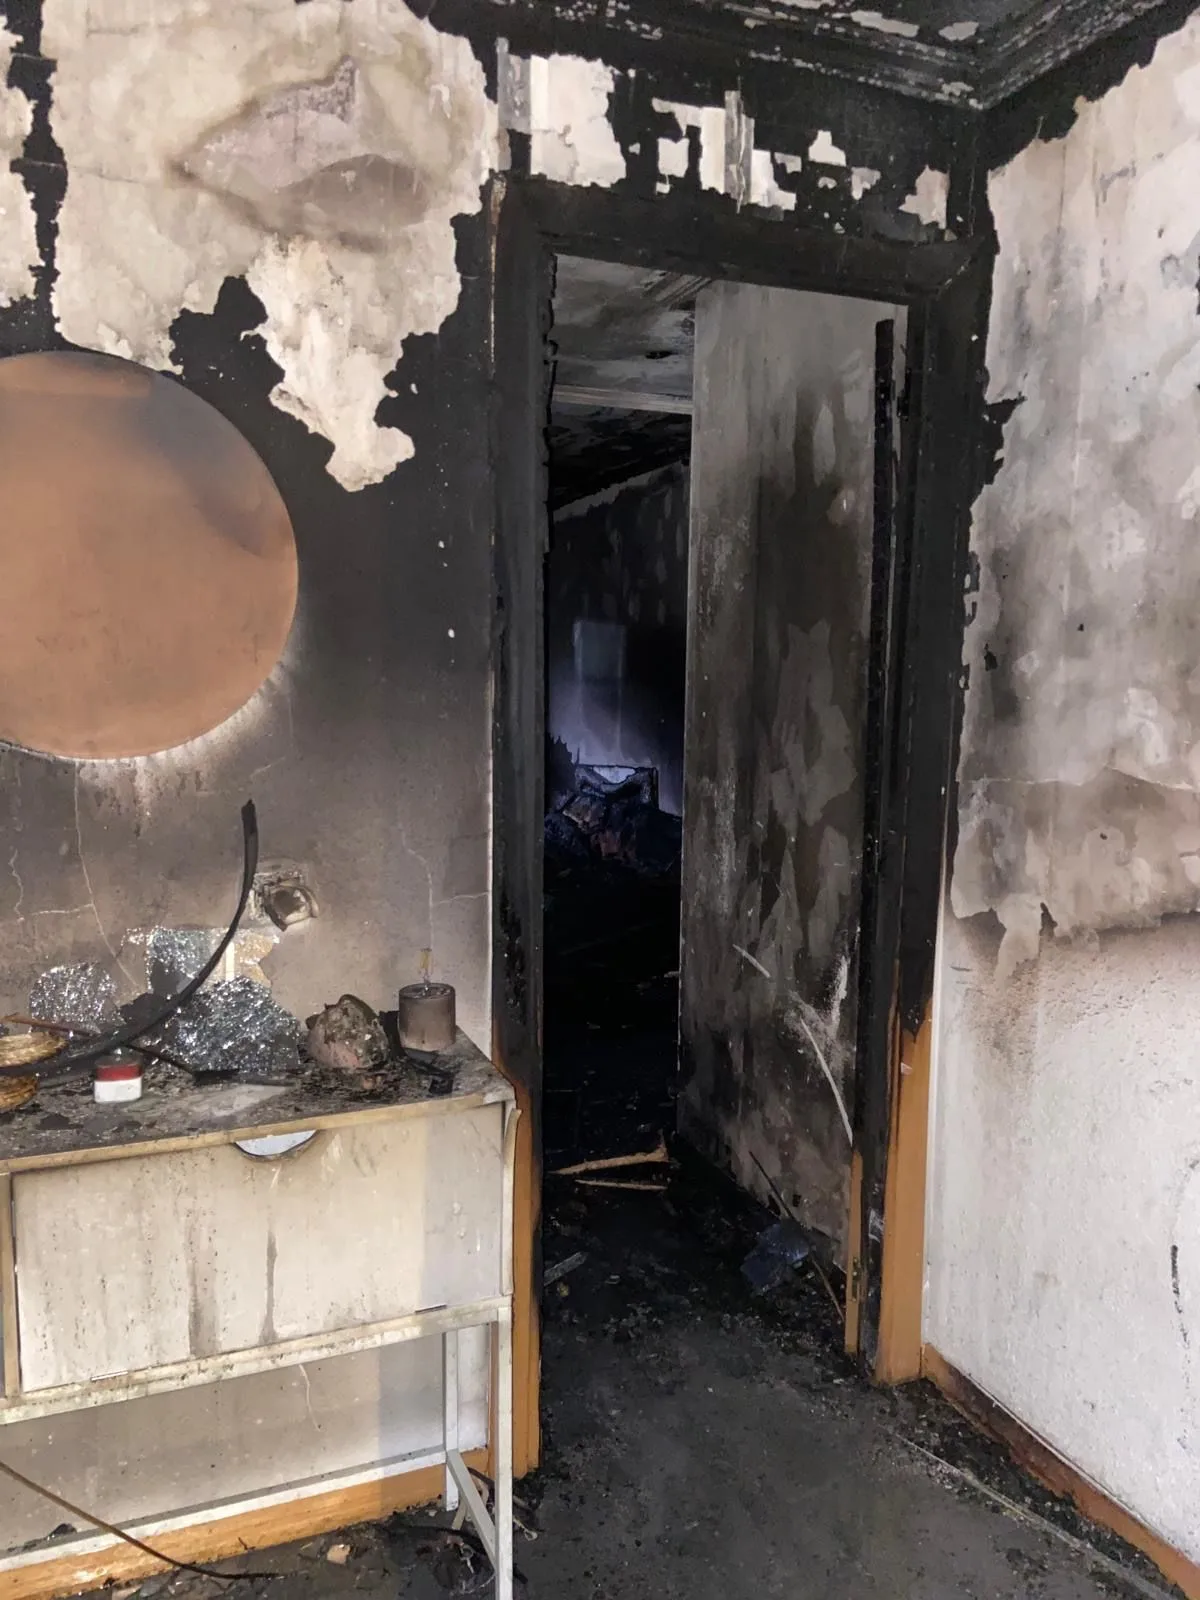
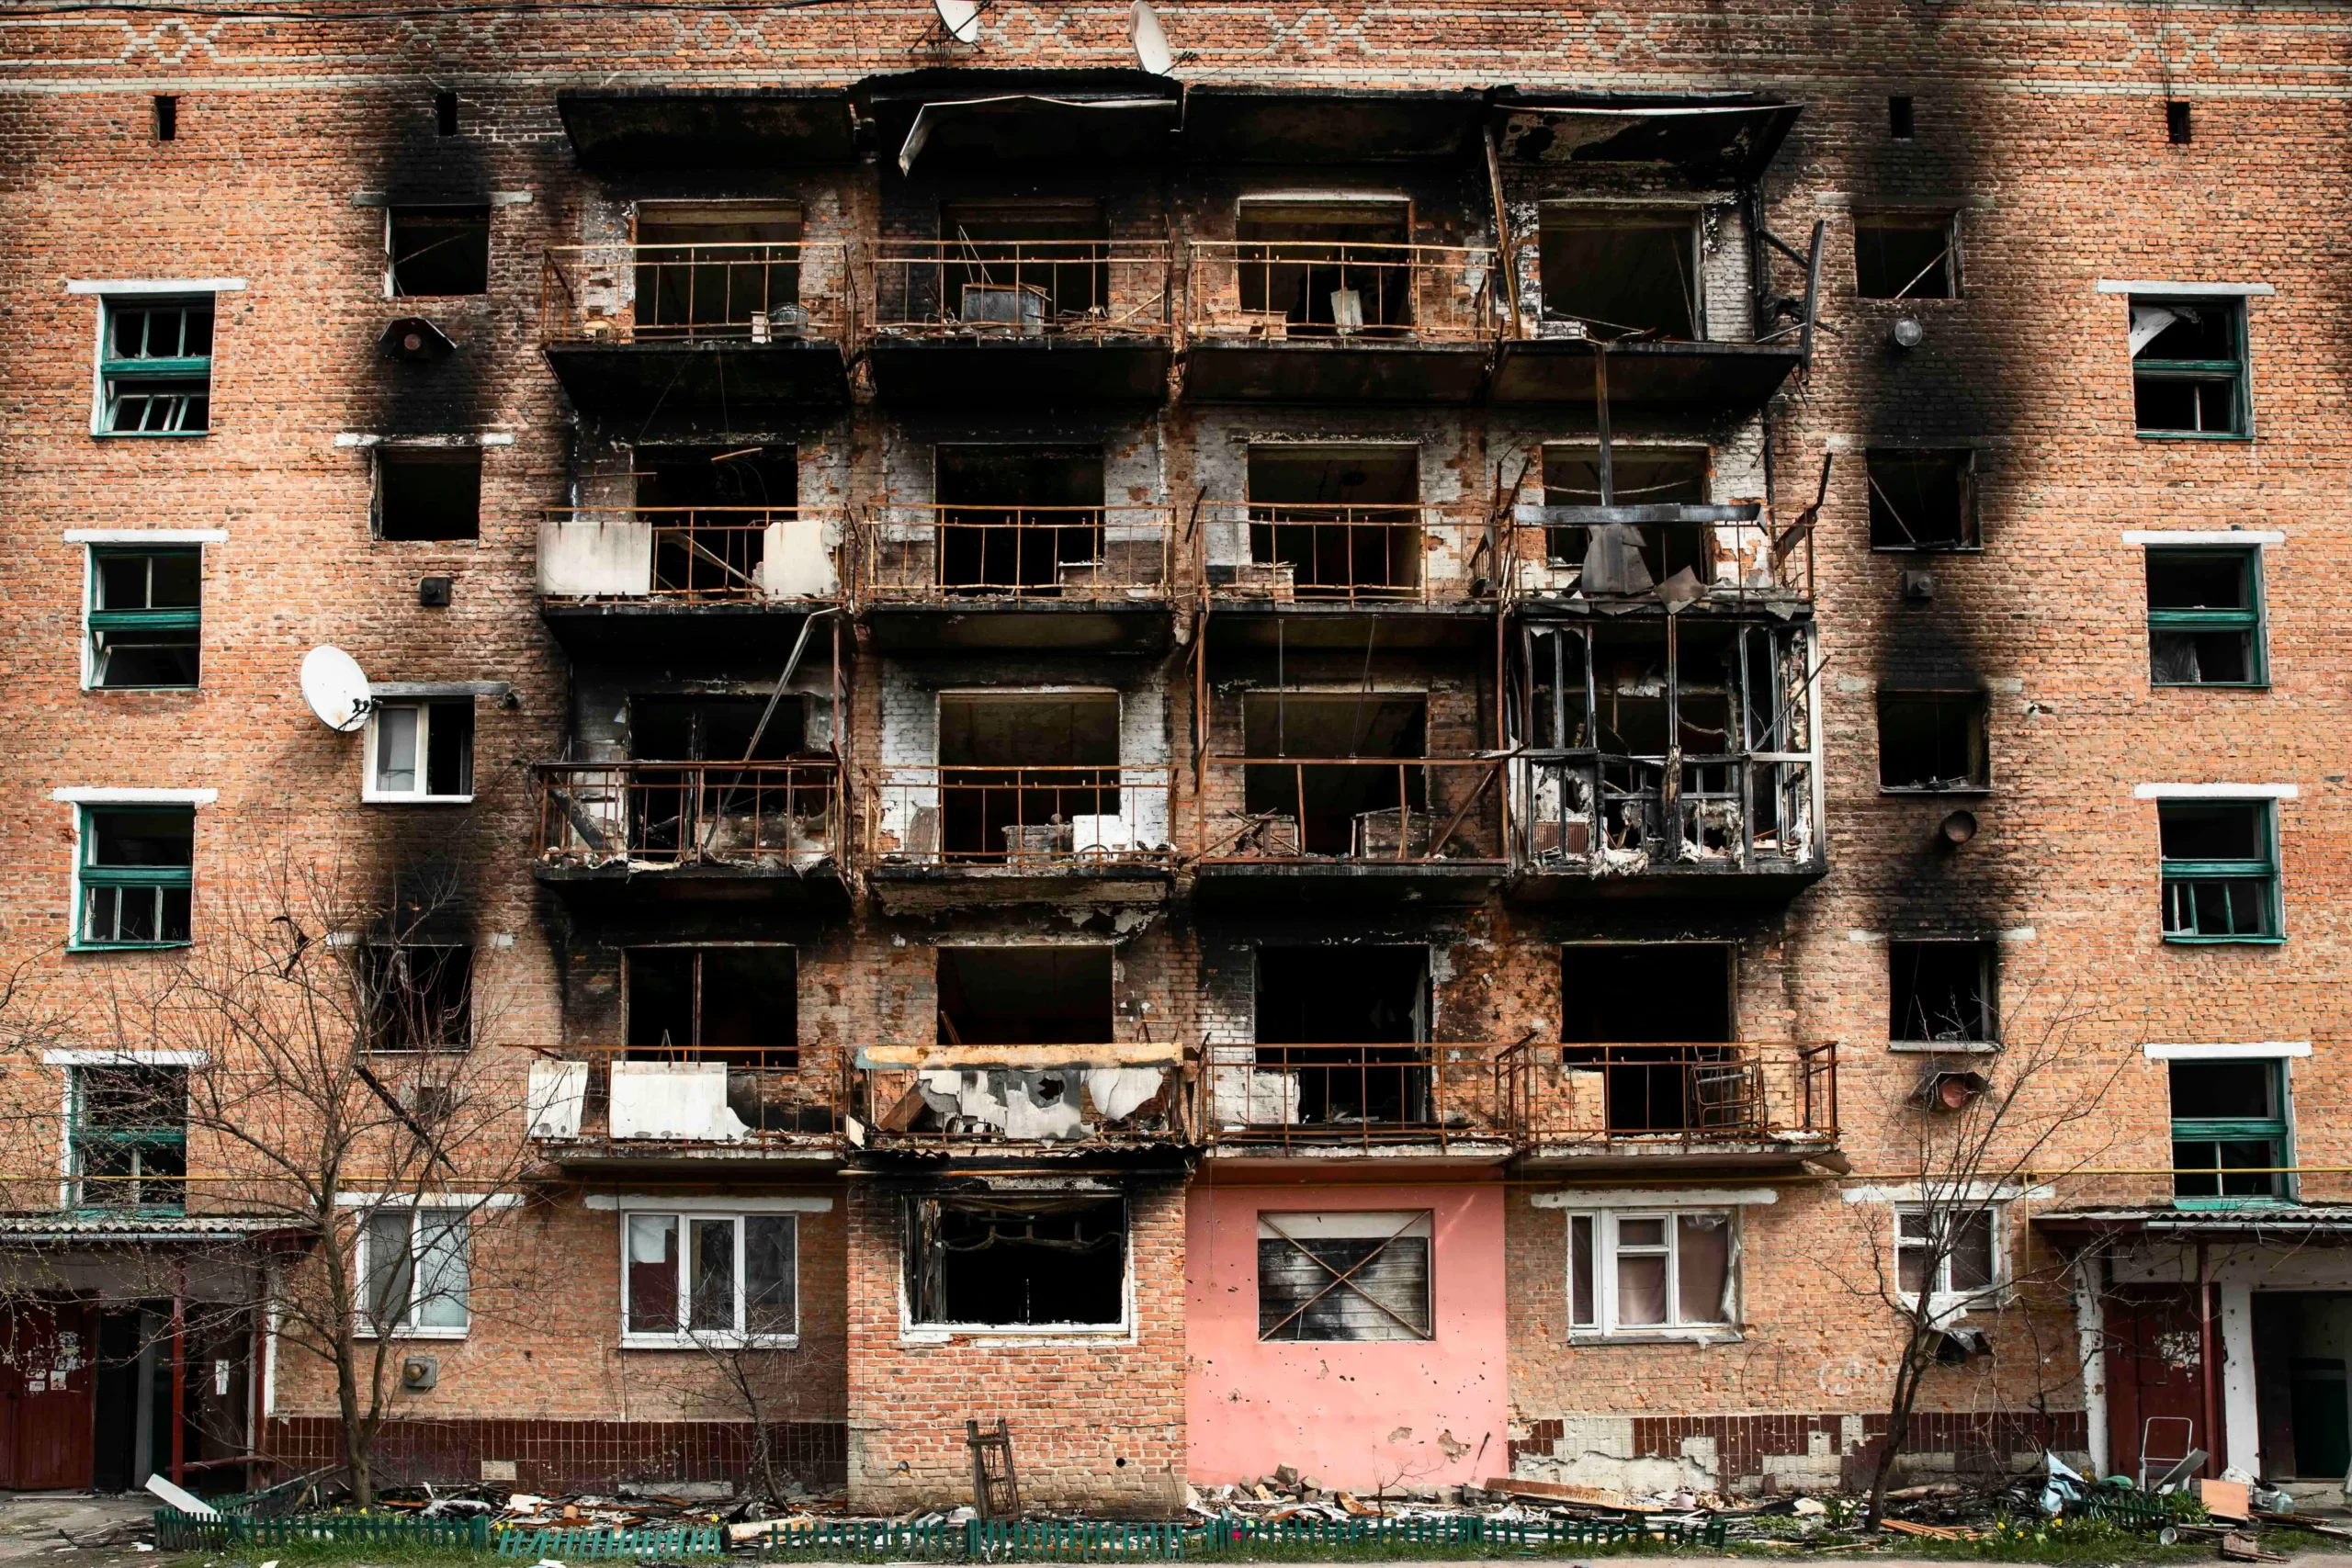
Tras un incendio, muchas indemnizaciones no cubren el daño real. Humo, agua, instalaciones y partidas ocultas suelen quedar fuera. Te explicamos cómo revisarlo y reclamar correctamente.
Aseguras tu negocio, pagas la póliza cada año, y piensas que, si pasa algo, estarás cubierto.
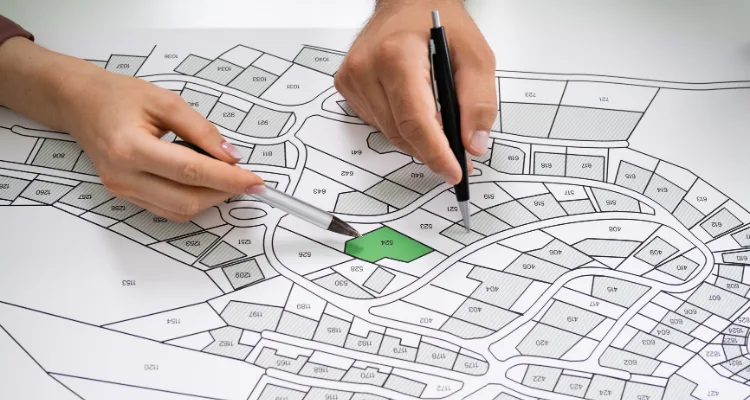
Y entonces descubres que el seguro no cubre todo, que la aseguradora aplica la temida regla proporcional, y que el problema viene de algo tan simple como que la superficie declarada en la póliza
Cuando ocurre un siniestro grave—un incendio, una inundación o una DANA— muchos negocios se ven obligados a abrir antes de estar realmente operativos.
Un siniestro en un negocio no es solo un problema material.
Y dentro, mucho más que paredes y techos: maquinaria, mobiliario, ordenadores, herramientas, productos, stock.