
Receber um "não" da sua seguradora quando mais precisa pode ser frustrante e desesperador.
Tentar economizar em um pedido de indenização de seguro pode acabar custando muito mais caro. Esta história real explica por que contar com especialistas faz toda a diferença.
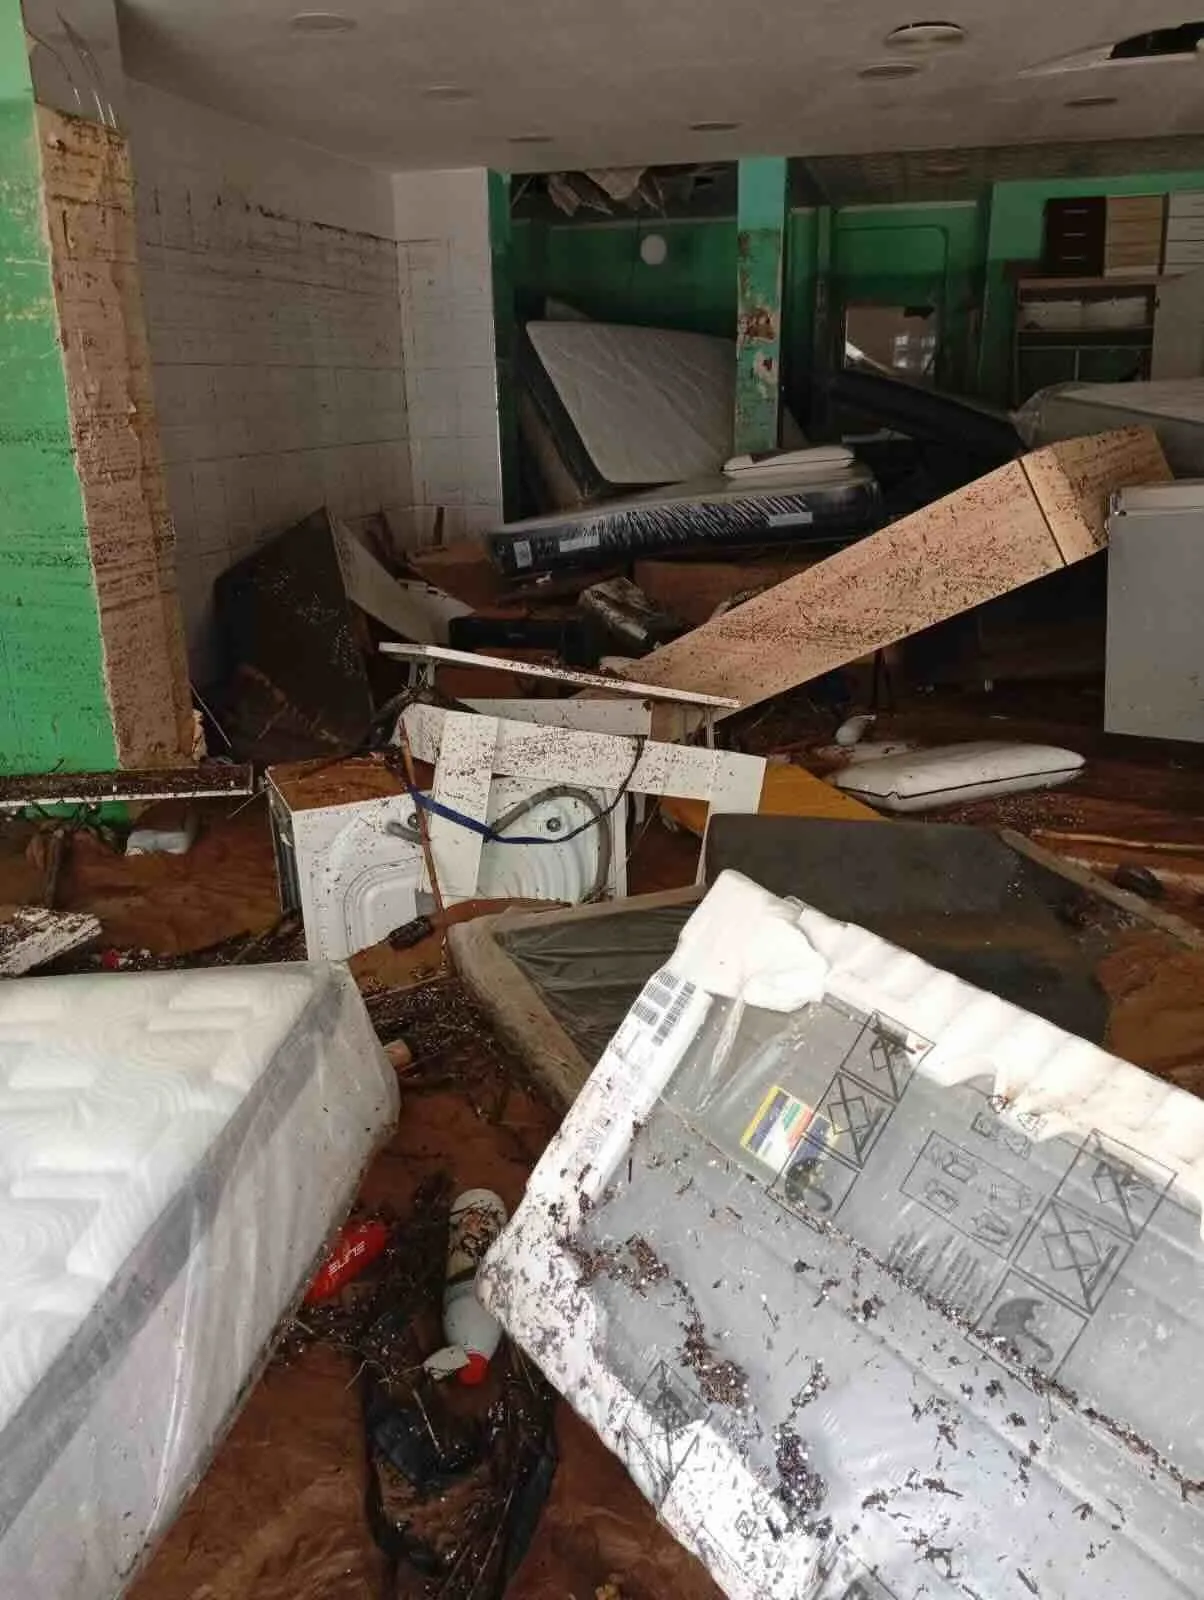
O que ninguém explica quando a seguradora avalia um sinistro após uma tempestade, um incêndio ou uma inundação Após uma inundação, um incêndio ou uma tempestade, muitas pessoas descobrem que o verdadeiro
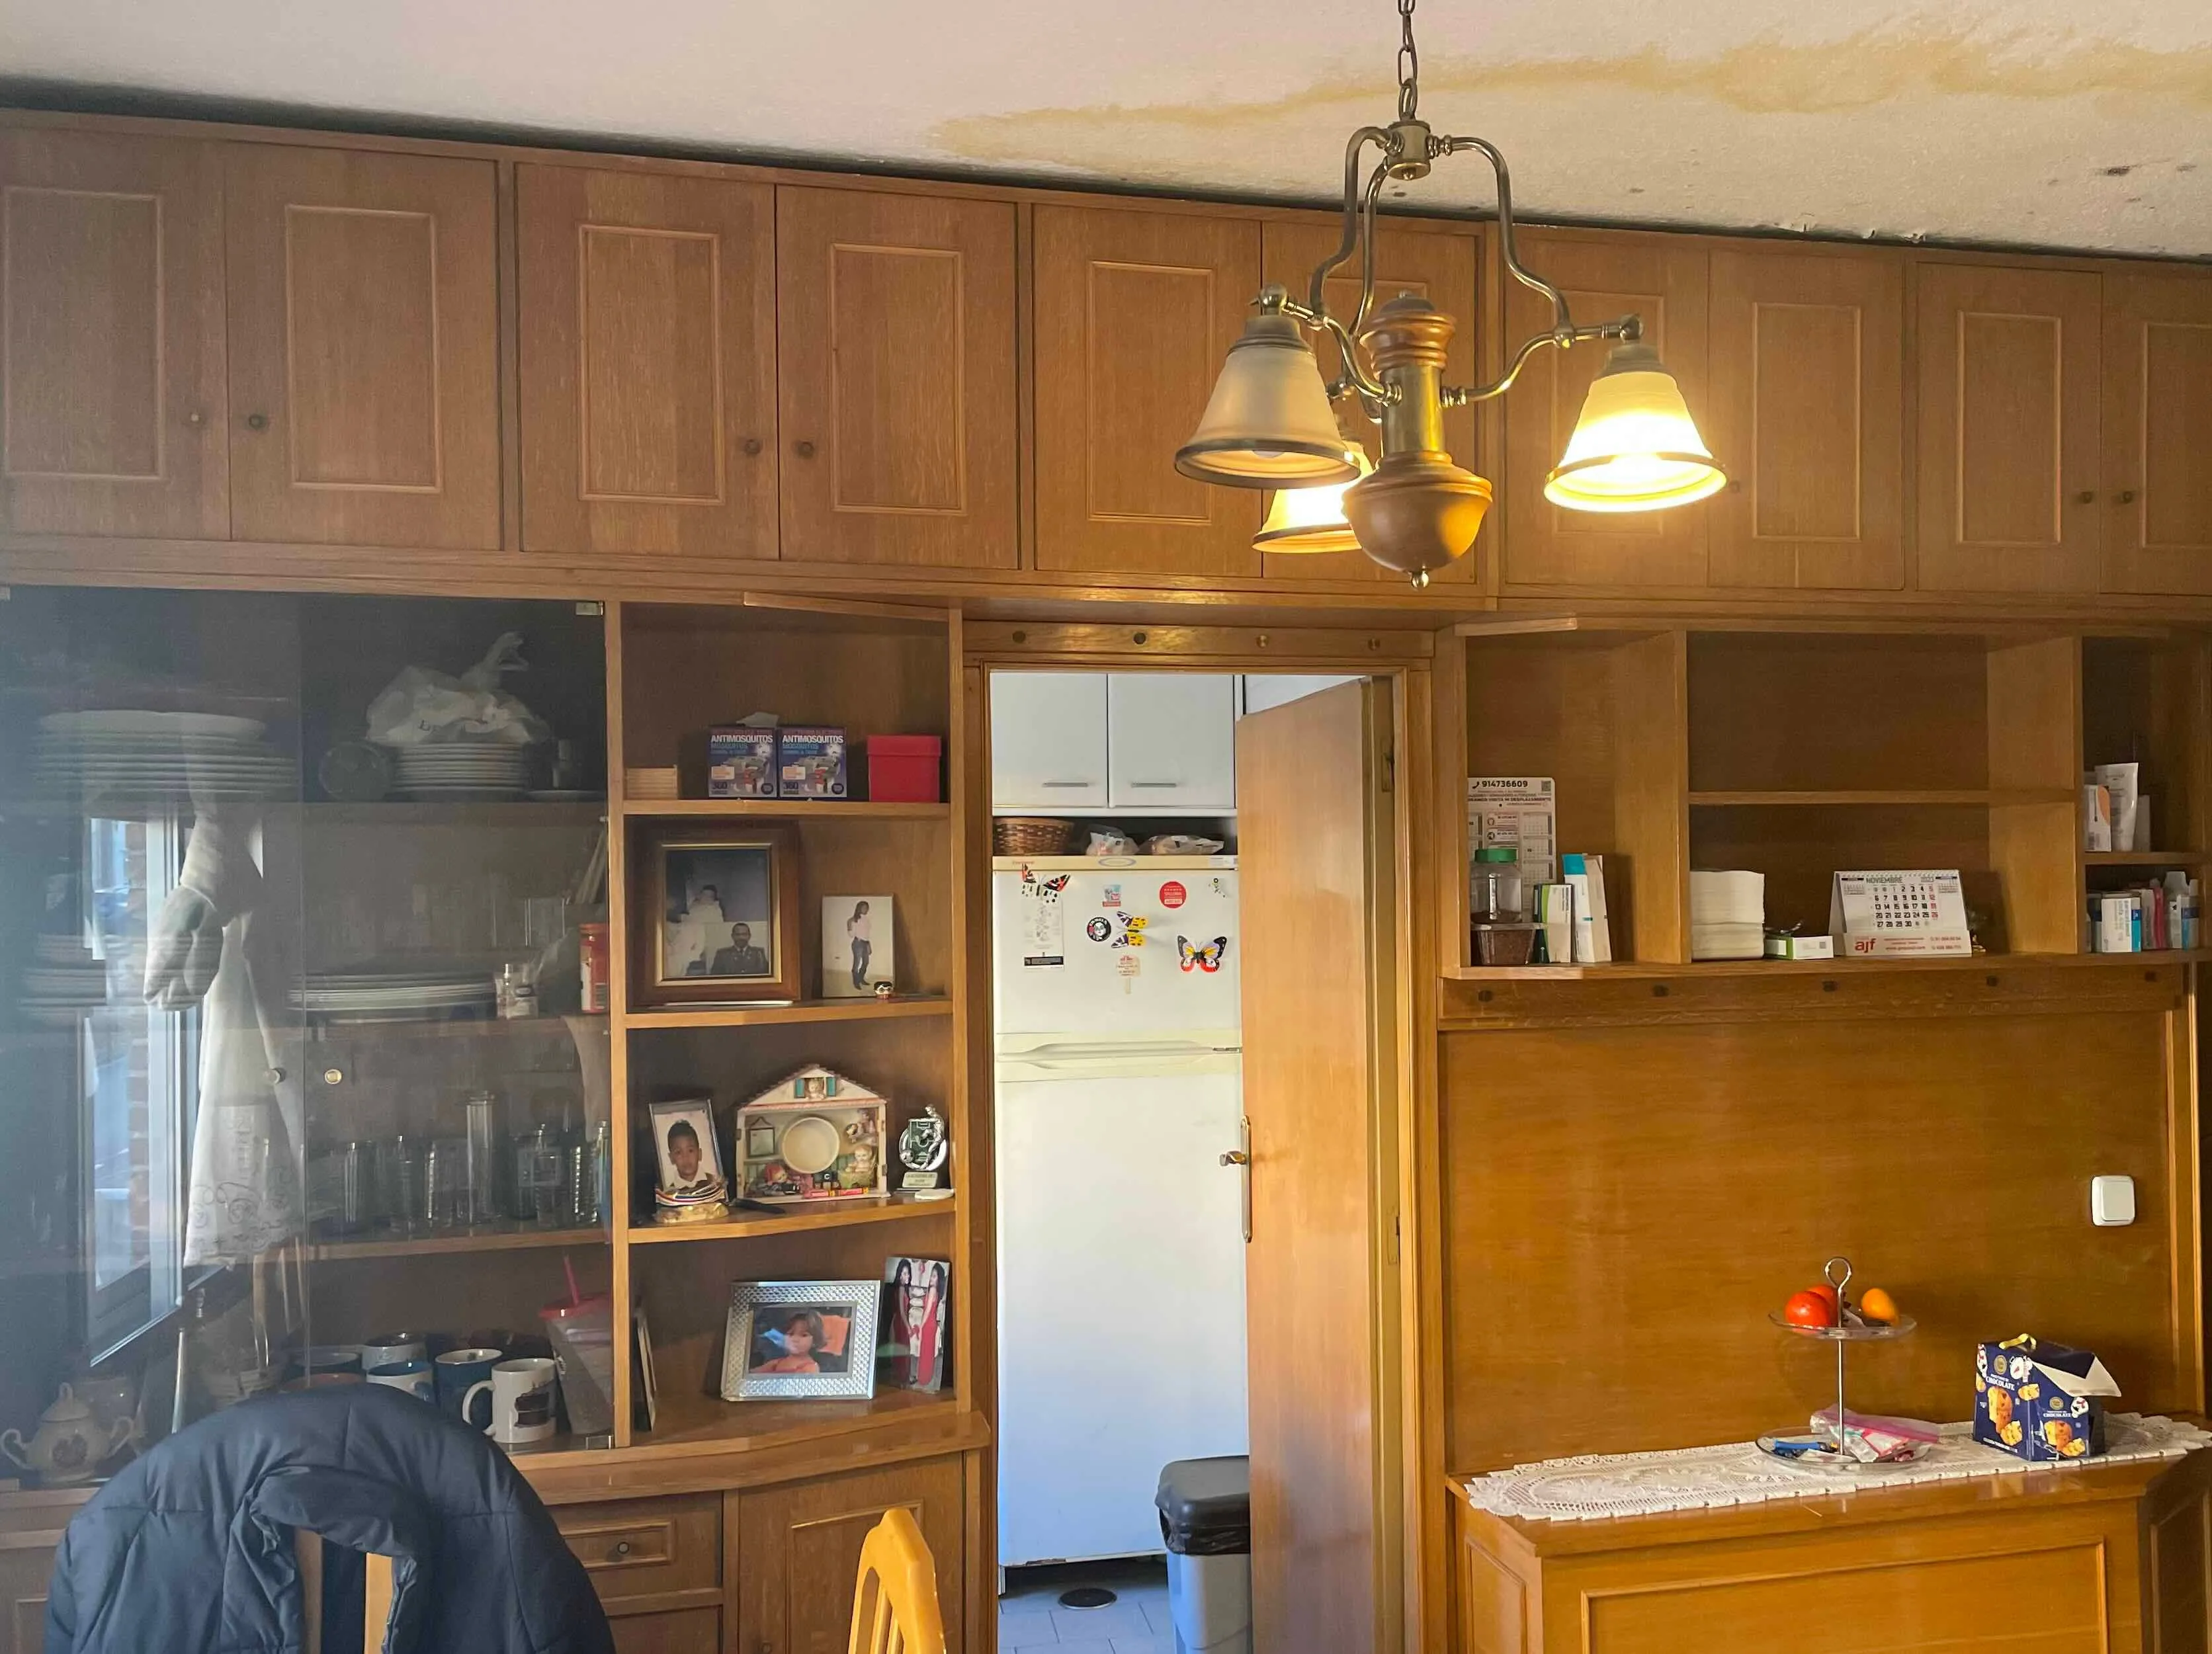
Em muitos casos de danos causados pela água, o seguro avalia apenas o que é visível e exclui custos essenciais. Explicamos quais itens costumam ser omitidos e como reivindicá-los.
Certamente já pensou: «É melhor um seguro barato, assim poupo algum dinheiro todos os meses».
Uma das situações mais frustrantes após um sinistro é verificar que, embora a seguradora reconheça os danos, a indemnização é muito inferior ao esperado.
Se a sua seguradora rejeitou um pedido de indemnização, nem tudo está perdido. Explicamos-lhe como agir, o que verificar e quando a rejeição pode ser contestada.
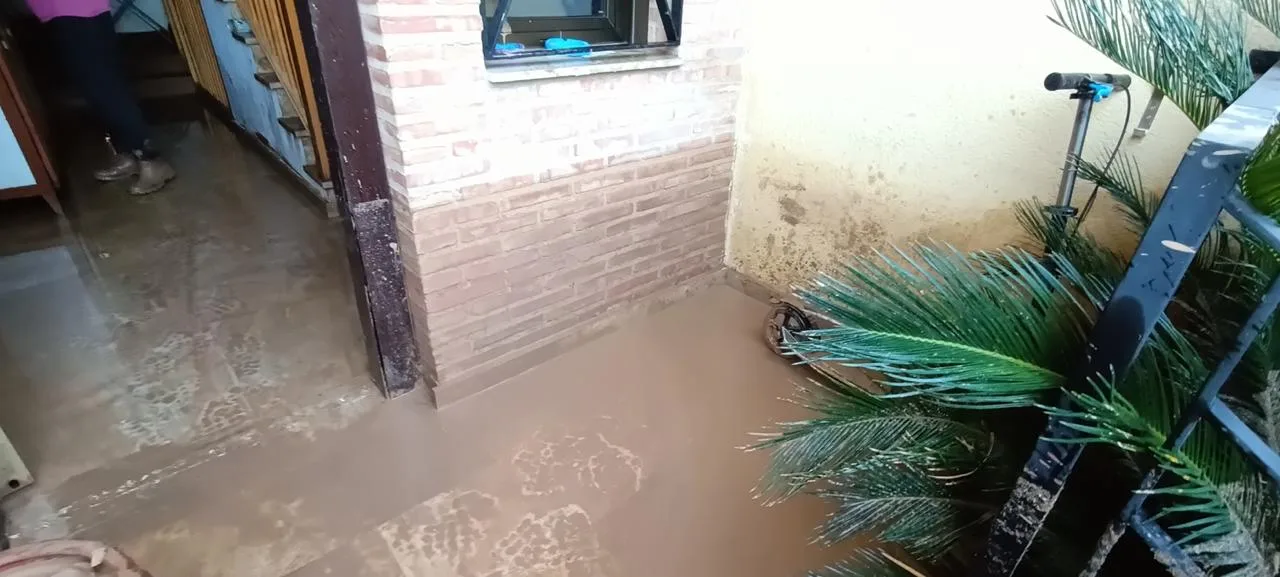
Reclamar um sinistro doméstico parece, em teoria, um processo simples: ocorre um sinistro, comunica-se à seguradora e recebe-se uma indenização.
Quando a seguradora não responde, o problema nem sempre é a cobertura. O silêncio geralmente se deve a processos incompletos, laudos periciais deficientes ou estratégias de adiamento. Saber quando e como agir é fundamental para desbloquear o pedido de indenização sem prejudicá-lo.
Talvez seja como muitas pessoas e tenha ouvido esta frase toda a vida: «Quem não chora, não mama.» É uma frase da cultura popular que continua a ser usada porque, em parte, reflete uma realidade: em