
Erros comuns podem enfraquecer um pedido de indemnização ao seguro, mesmo quando o sinistro está coberto.
Se hoje você está em dúvida entre "reclamar agora" ou "esperar um pouco", minha receita é simples: documente, envie notificações por e-mail e organize sua linha do tempo.
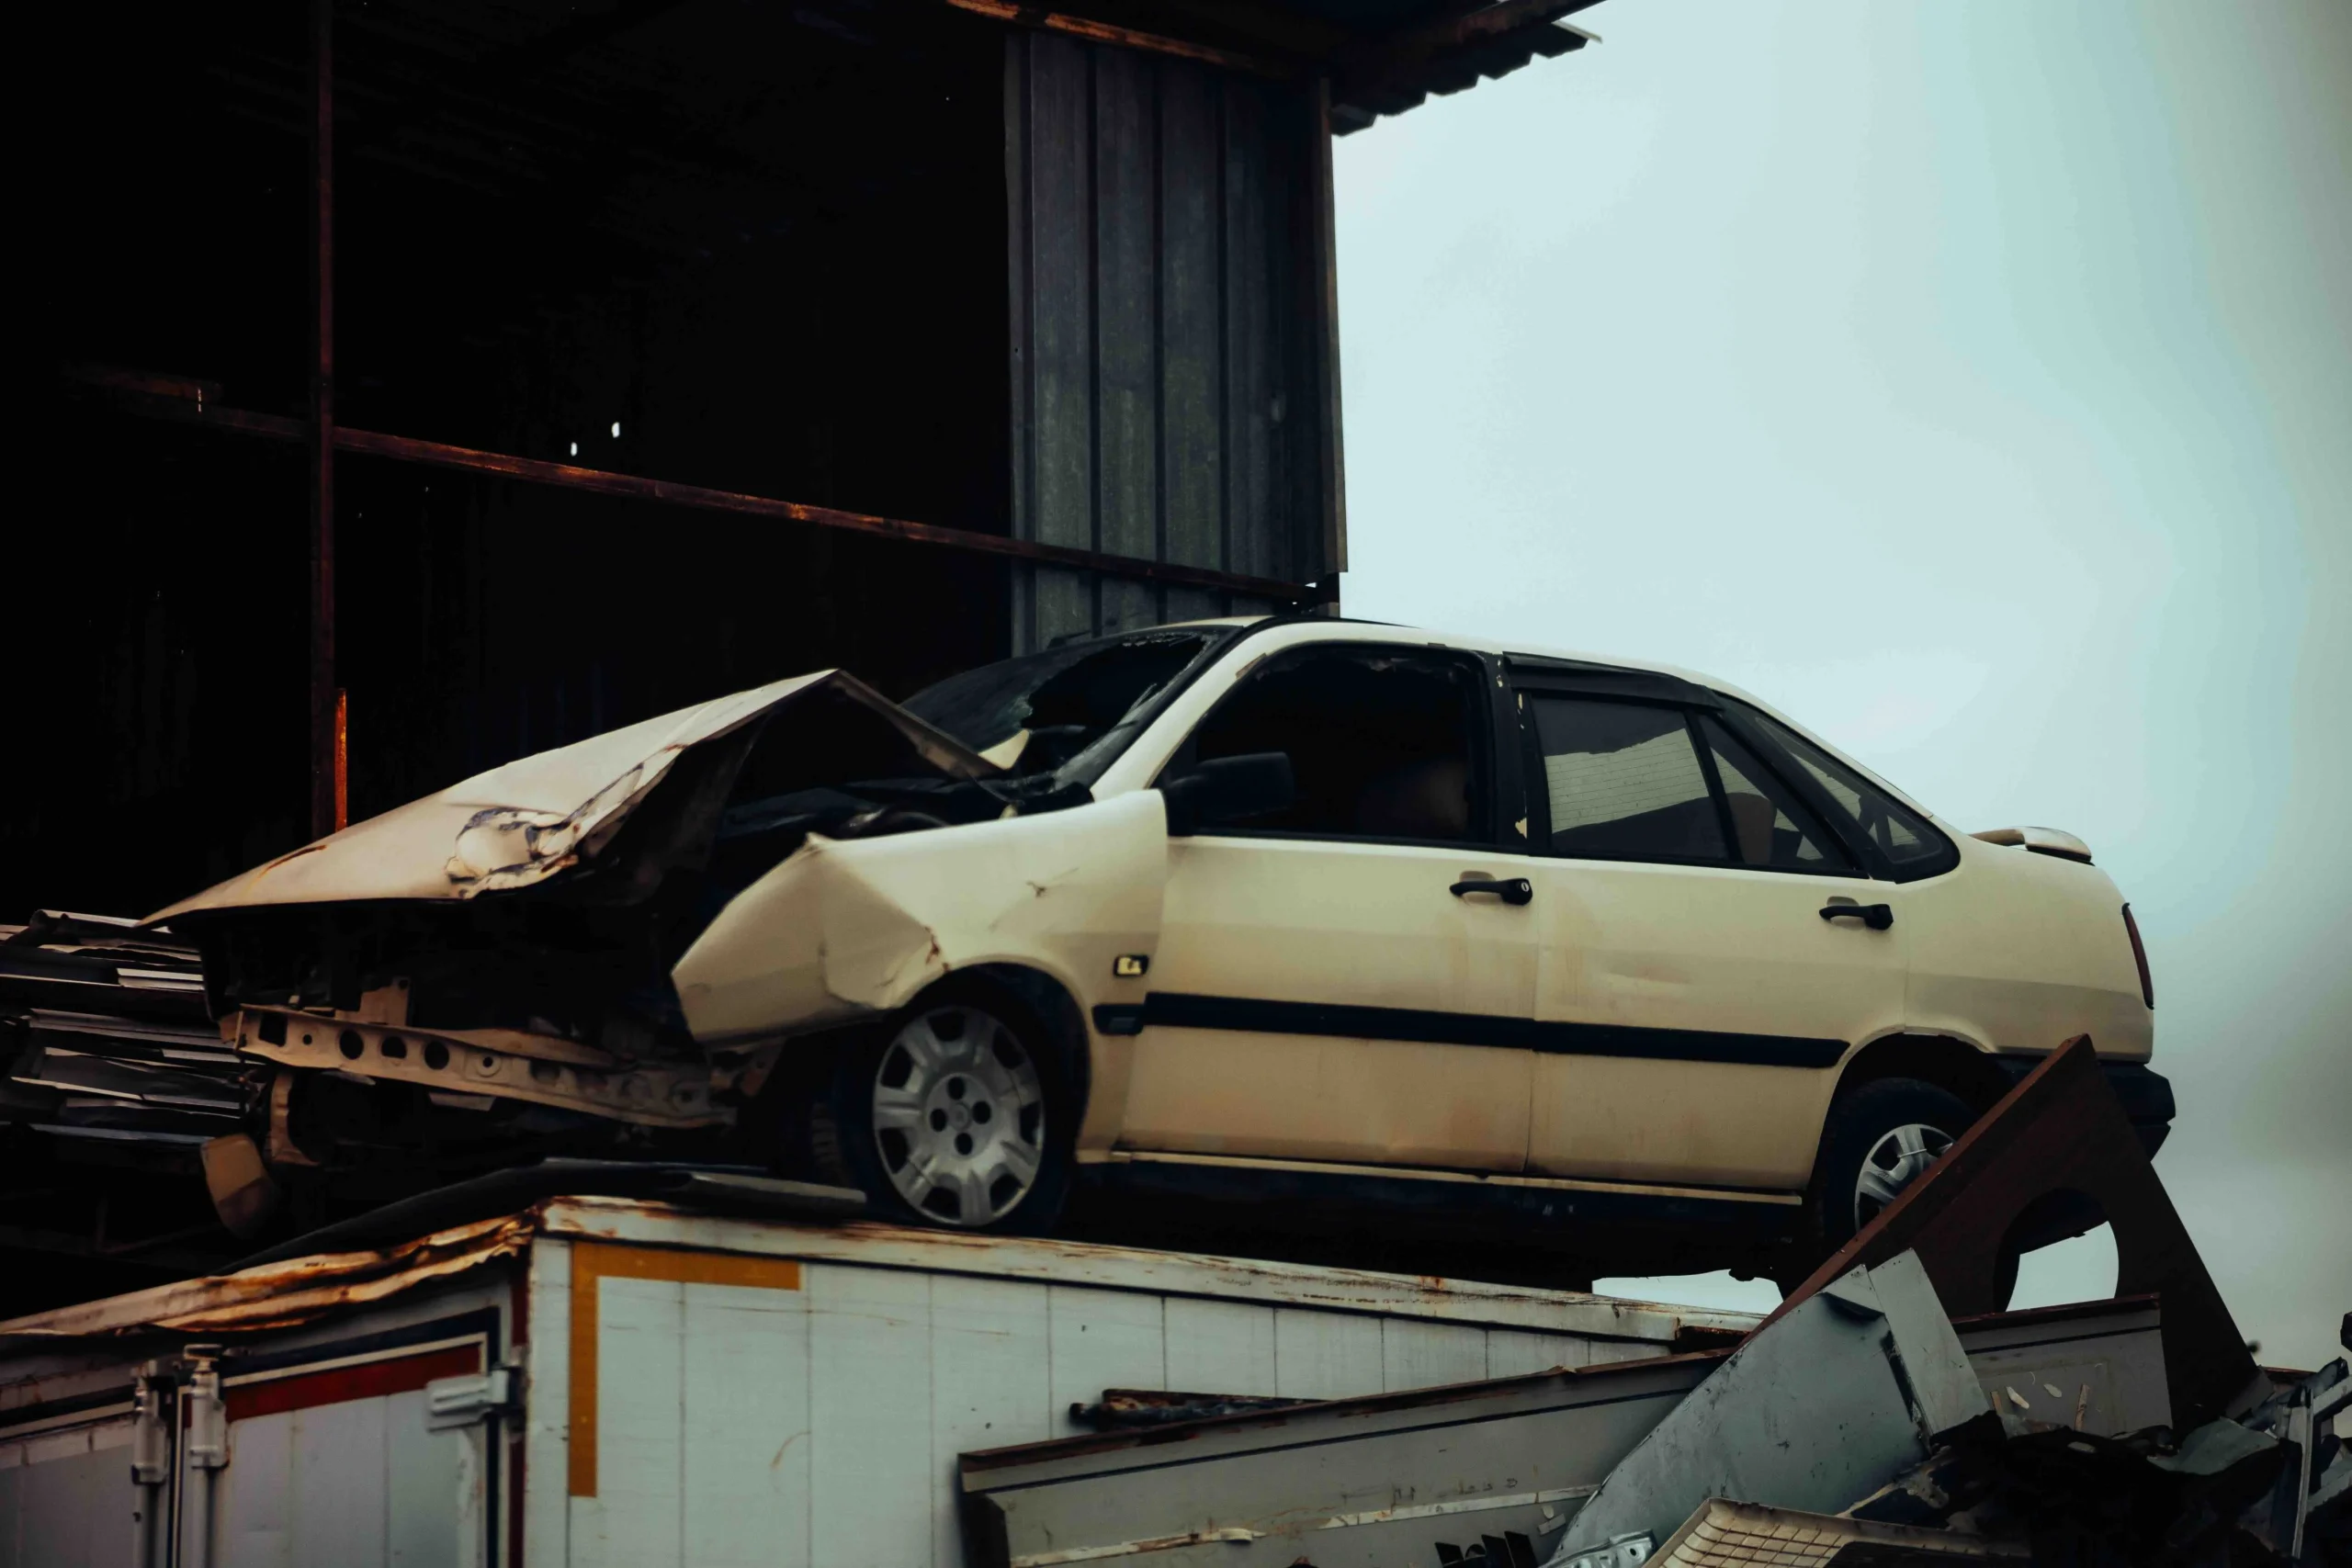
Quando um veículo sofre um acidente grave, muitas pessoas descobrem que o problema não é apenas o dano, mas como o veículo é avaliado.
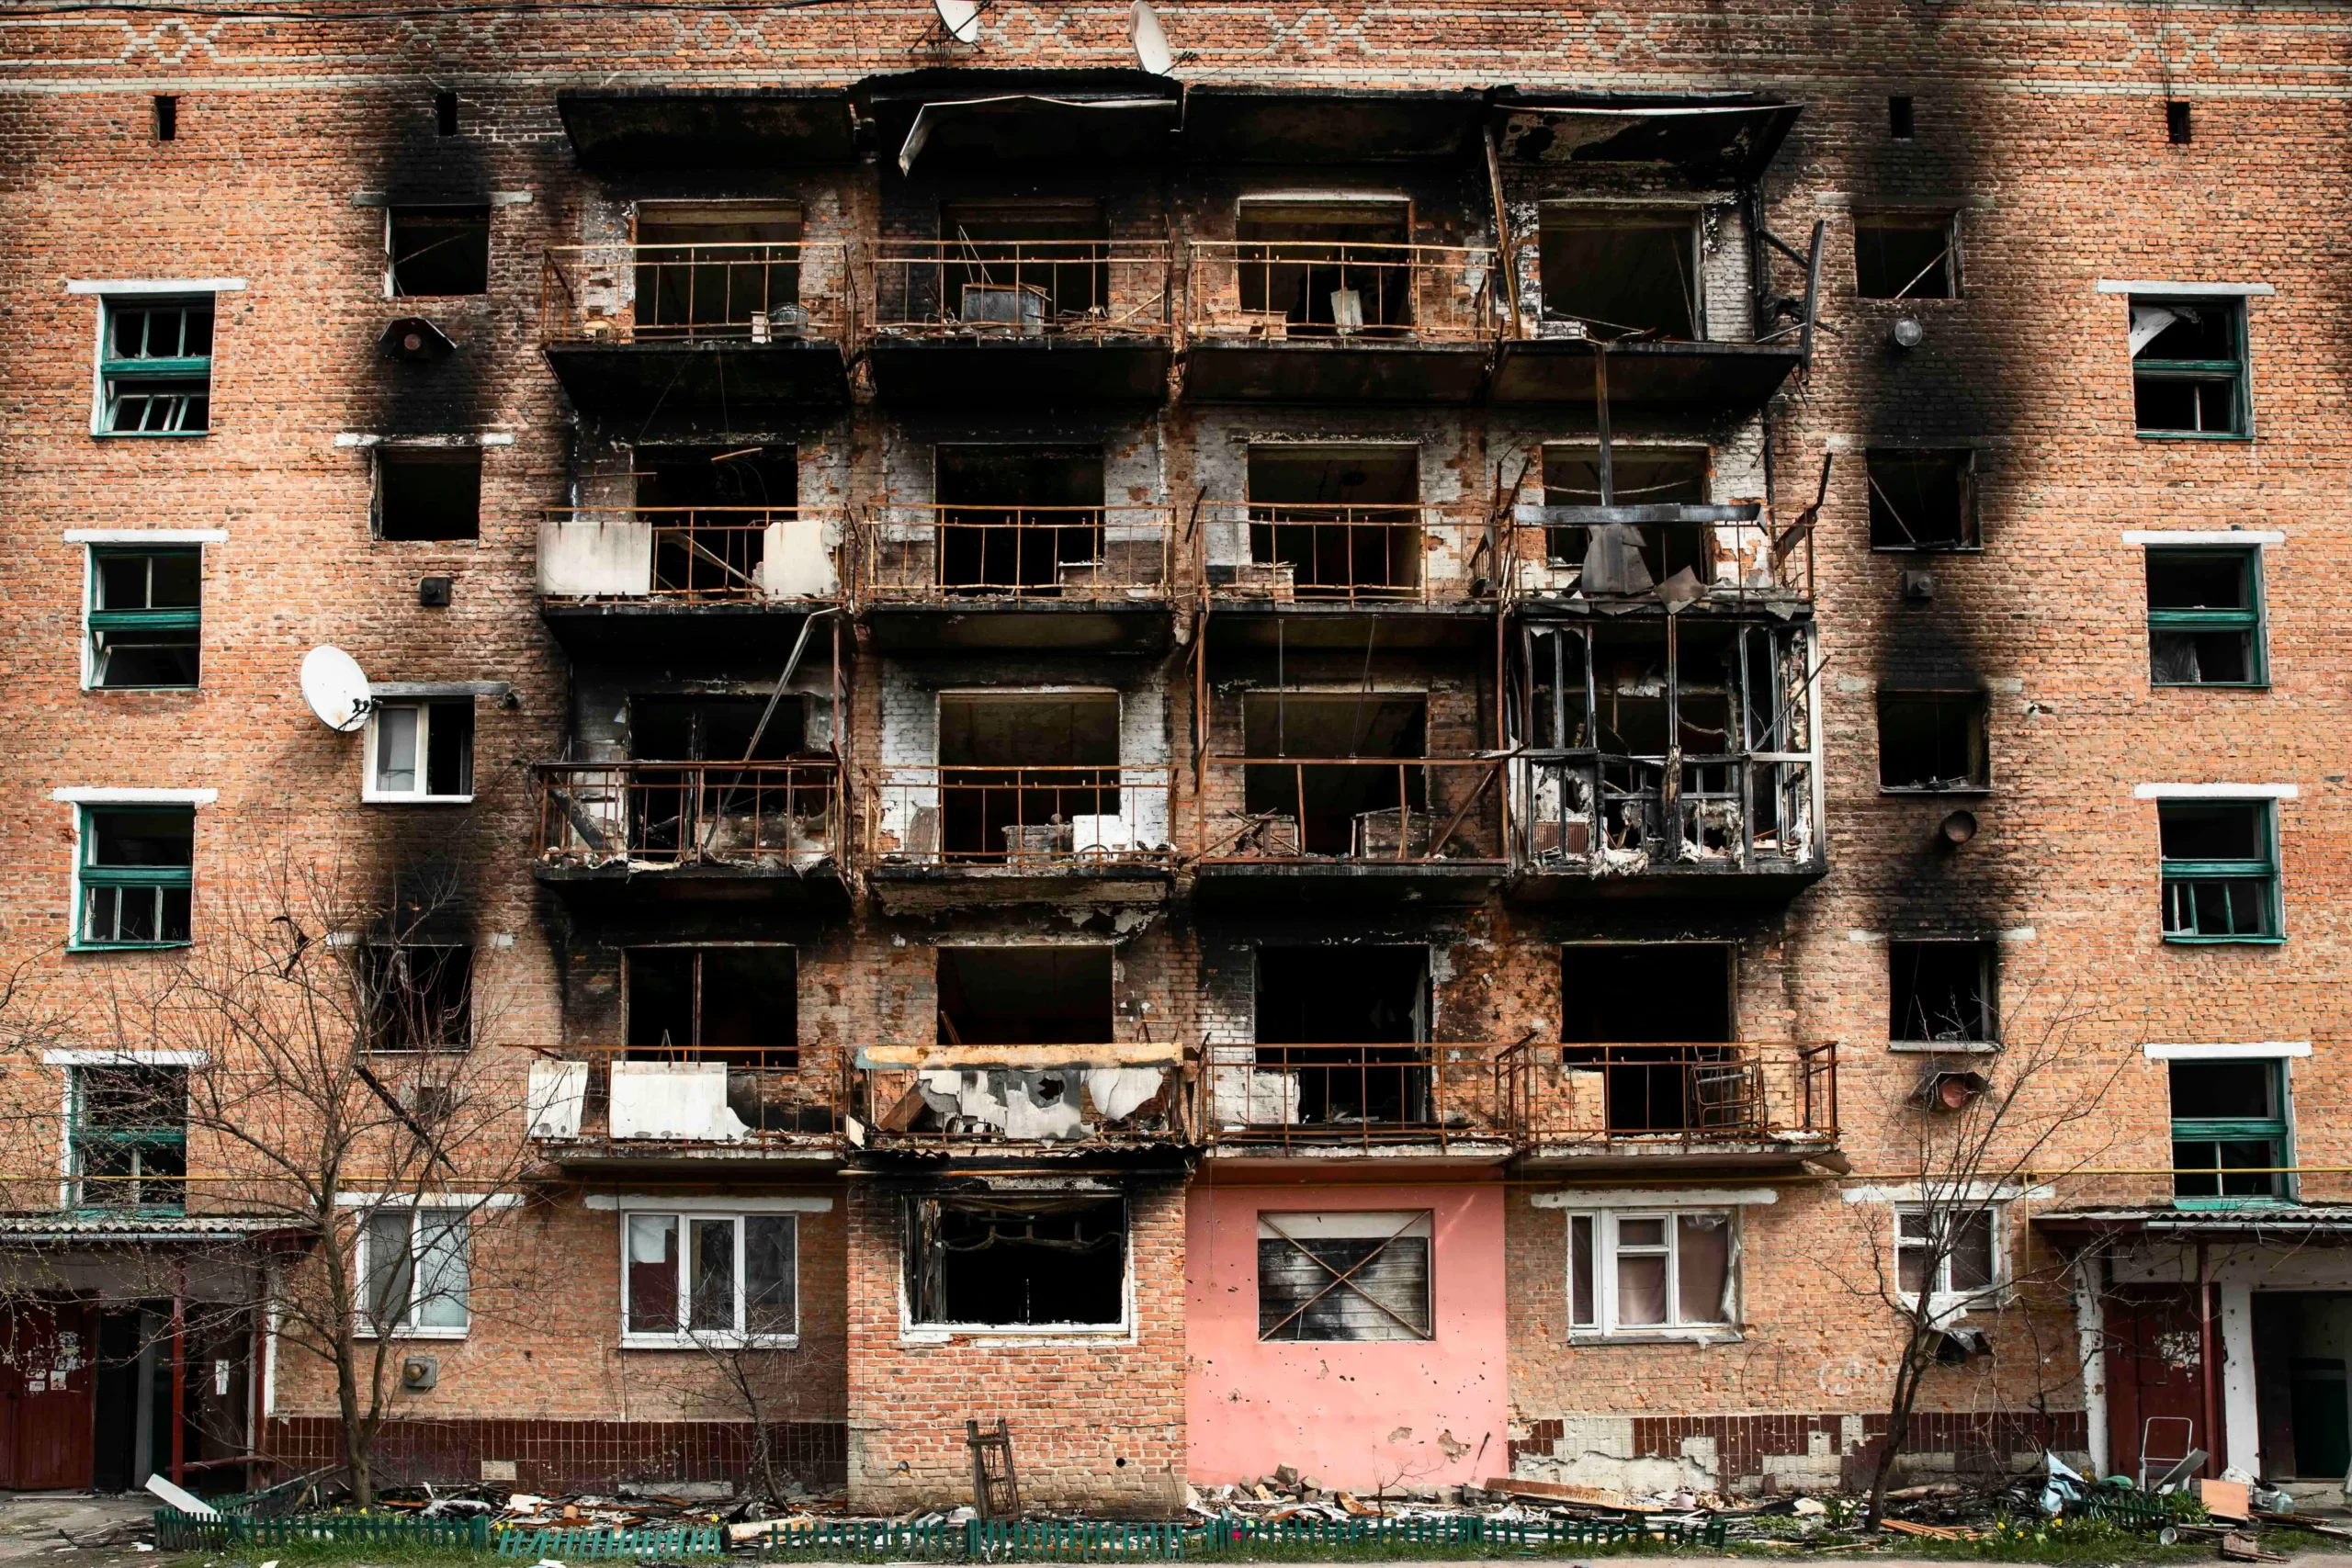
Quando uma seguradora quer encerrar um processo sem assumir o custo real do sinistro, há duas frases que aparecem repetidamente: > «Esse dano já existia antes.» > «Isso é falta de manutenção.»
Quando ocorre um sinistro, a maioria das pessoas confia que o perito da seguradora avaliará corretamente os danos.
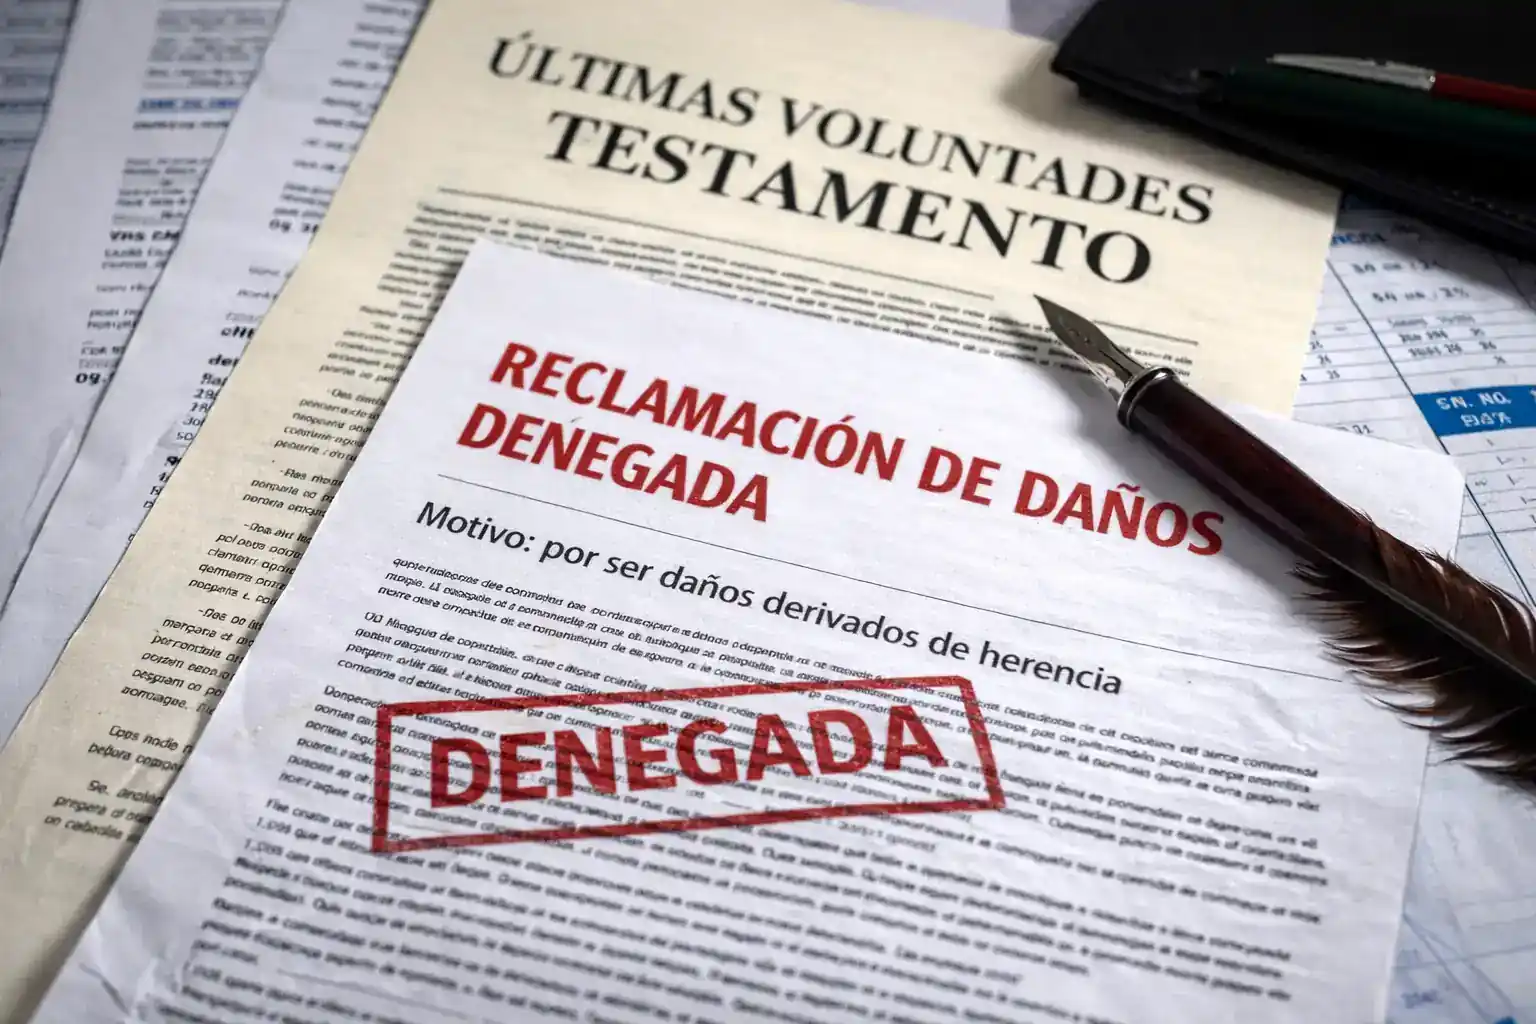
Quando uma seguradora recusa um pedido de indemnização, a mensagem costuma ser clara e aparentemente definitiva: «Não está coberto», «não é aplicável», «a apólice não o contempla».
Imagine que um dia chega a casa, depois de um dia de trabalho árduo, e de repente descobre um verdadeiro desastre: uma fuga de água, um incêndio ou qualquer outro sinistro que deixou a sua casa destruída.
Quando ocorre um acidente, muitas pessoas pensam que o principal problema são os danos visíveis ou o impacto inicial.
Caso real de um negócio afetado por um sinistro total que passou de uma avaliação claramente [...]
Cuando una frase inocente cambia toda la reclamación En muchas reclamaciones que analizamos, el problema no está en el daño ni en la póliza, sino en una frase dicha sin mala