
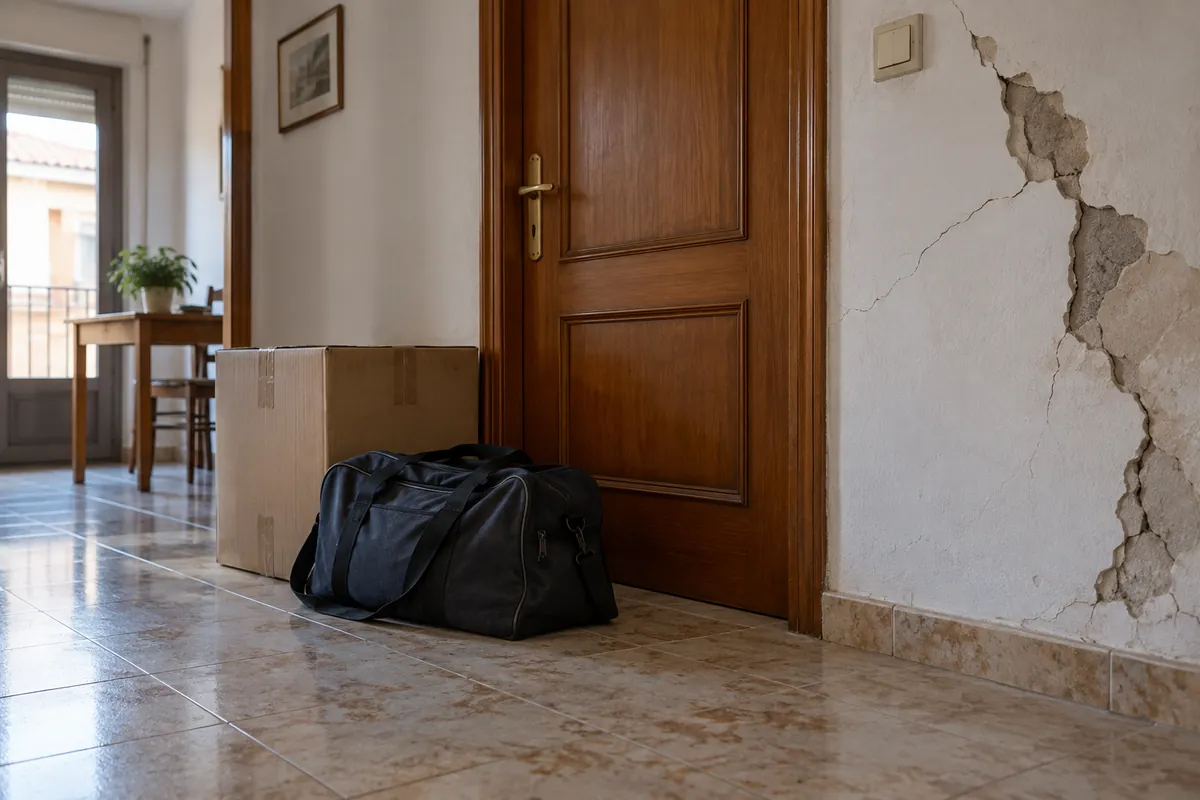
Te han ingresado una indemnización por los daños del terremoto, pero has tenido que marcharte de casa. Sigues pagando un alojamiento, estás viviendo con familiares o no sabes cuándo podrás volver. El dinero recibido puede corresponder a la reparación y dejar sin aclarar lo ocurrido durante el tiempo que la vivienda no se ha podido utilizar.
Para revisar ese punto necesitamos separar dos preguntas: qué daños se han valorado y qué se ha reconocido por la imposibilidad de ocupar la vivienda. No basta con mirar la transferencia. En los expedientes que trabajamos, reconstruir esa separación es uno de los primeros pasos para saber qué queda pendiente.
En Granada, cobrar por las grietas no explica los gastos de alojamiento
Después de los terremotos del área metropolitana de Granada de agosto de 2026, una vivienda puede necesitar reparación sin resultar inhabitable. En otra puede haber desprendimientos, instalaciones inutilizadas o trabajos que impidan ocuparla durante un periodo. Son situaciones distintas y la revisión debe describir cuál se ha producido.
La ubicación ayuda a situar el siniestro, pero no decide la cobertura. En Granada capital, Ogíjares, Armilla, Las Gabias o Churriana de la Vega hay que estudiar el daño del inmueble concreto y la póliza que estaba vigente cuando ocurrió. Nuestra guía sobre los daños por terremoto en Granada explica el punto de partida.
Lo primero es mirar la póliza de la fecha del terremoto
Busca la cobertura de inhabitabilidad, alojamiento provisional u otra garantía relacionada con el uso de la vivienda. Interesa leer su definición, límite económico, duración y condiciones. Que una póliza mencione un número máximo de meses no significa que todos ellos se indemnicen automáticamente.
El Consorcio explica que estas pérdidas requieren la cobertura correspondiente y su relación con un daño material por riesgo extraordinario. No conviene dar por pagadero un alquiler sin contrastar lo contratado y el motivo por el que hubo que abandonar la vivienda.
Una cuestión que hemos revisado estas semanas merece especial atención: la póliza que el cliente envía primero no siempre es la que corresponde al siniestro. Puede ser una versión anterior o una renovación posterior con un límite diferente. La revisión tiene que utilizar las condiciones aplicables en la fecha del daño; una ampliación posterior no aumenta por sí sola la cobertura del terremoto.
Si no puedes volver, hace falta explicar por qué
«Todavía no puedo entrar» debe convertirse en una explicación comprobable. Indica qué parte de la vivienda está afectada, qué instalación no funciona y qué trabajos impiden la ocupación. Un informe técnico, una orden de desalojo si existe, fotografías y la documentación de la reparación pueden ayudar a situar la causa y las fechas.
Salir por temor después de un temblor y no poder ocupar la vivienda por daños acreditados no plantean el mismo problema. Si hay dudas sobre seguridad, la evaluación corresponde al técnico competente. La reclamación económica no sustituye esa comprobación.
Reconstruir los meses sin vivienda y los meses pagados
En lugar de pedir una cantidad global, conviene ordenar el periodo: cuándo saliste, cuándo empezaron los trabajos, qué se fue reparando y cuándo fue posible volver. Si todavía hay daños pendientes, identifica cuáles siguen impidiendo el uso y qué información existe sobre su reparación.
Después hay que comparar esa cronología con las comunicaciones del Consorcio. ¿Qué periodo reconoce? ¿Hay un pago específico por inhabitabilidad? ¿Lo han abonado completo o solo en parte? Si nadie te ha entregado un desglose, esa ausencia debe aclararse antes de calcular la diferencia.
Este es uno de los problemas que estamos revisando en expedientes recientes: el cliente sabe cuánto ha cobrado, pero no puede decir a cuántos meses corresponde ni si el alojamiento se incluyó en otro pago. No vamos a pedirte que hagas esa conciliación. Necesitamos las comunicaciones disponibles para reconstruirla con la documentación.
Vivir con familiares también necesita una revisión concreta
No tener un contrato de alquiler no permite afirmar, por sí solo, que exista una cantidad mensual indemnizable ni que la revisión carezca de sentido. Habrá que ver cómo define la póliza la garantía y qué gastos o perjuicios pueden acreditarse. Una estancia con familiares y un alquiler pagado tienen documentación distinta.
Conserva recibos, contratos, facturas y justificantes de pago cuando existan. Si has asumido otros gastos por el traslado, sepáralos y explica su relación con el daño. No deben sumarse conceptos diferentes bajo la etiqueta de alojamiento sin estudiar cada uno.
Cuando el problema está en el edificio y no solo en tu piso
Puede que tu vivienda parezca reparable, pero un daño en el acceso, la cubierta o una instalación común impida utilizarla. En ese caso interesa reunir la documentación de la comunidad: informes, acuerdos, presupuestos y fechas de intervención. Esa información puede explicar por qué la ocupación no se recuperó al terminar una reparación interior.
La coordinación entre comunidad y viviendas permite ordenar los daños y las pólizas. No convierte automáticamente cualquier gasto de un vecino en obligación del seguro comunitario: hay que comprobar bienes, garantías y beneficiarios.
Preguntas que suelen quedar sin respuesta
¿Y si ya me han pagado y dicen que el expediente está cerrado?
Necesitamos revisar el concepto del pago, la comunicación de cierre y los documentos firmados. Después se estudia si el perjuicio ya se valoró, si faltan pruebas y qué vías y plazos resultan aplicables. Haber cobrado una cantidad no explica, por sí solo, todo el alcance del acuerdo.
¿Puedo empezar si no sé cuánto me pagaron por este concepto?
Sí. Indica que no lo sabes y facilita las transferencias o comunicaciones que conserves. La revisión debe separar pagos y conceptos antes de afirmar que falta una cantidad. Si ya tienes un informe o presupuesto, envíalo también.
¿Hay que esperar a terminar toda la obra?
Puedes consultar antes. Conviene documentar las fases de reparación y las comunicaciones mientras ocurren. Si el periodo sigue abierto, habrá que distinguir lo sucedido hasta ahora de una estimación futura que todavía no puede darse por acreditada.
Si has cobrado por reparar, revisemos también el tiempo que has estado fuera
En MataSeguros tenemos experiencia en el trato con el Consorcio y en la revisión de pagos que dejan conceptos sin aclarar. Cuéntanos dónde está la vivienda, por qué no puedes utilizarla y si ya te han pagado algo. Si no sabes qué incluye ese dinero, empezamos por contrastarlo.
Solicita la revisión de los gastos y periodos pendientes. Trabajamos con honorarios a éxito según las condiciones acordadas para tu expediente. Si no conseguimos incrementar la indemnización, no cobramos honorarios.
Comentarios cerrados